固定資産税評価額から売却価格を逆算する方法|計算式と誤差の実際
手元の納税通知書だけで家の概算相場を出す手順を、国交省・総務省の一次データで検証しました。通説の「評価額×1.4倍」がどの地域で当たり、どこで外れるのか。営業電話を受けずに自分で相場を掴むための計算式と、誤差の範囲をまとめます。
この記事にはアフィリエイトリンクが含まれます。
引き出しの奥から、去年の固定資産税の納税通知書が出てきた。数字がびっしり並んでいて、どれが何なのか分からない。でも「これ、売ったらいくらになるんだろう」とは思う。
この記事の結論
結論から言うと、こうです。
- 課税明細書の土地の「価格」を 0.7 で割る。これで、その評価替え時点の地価公示水準になります。
- そこに地価の上昇分を掛ける。2026年9月現在なら、全国平均で約1.06倍、東京圏なら約1.13倍。
- 出た数字は土地だけの目安。建物の評価額は市場価格とほぼ無関係なので、足してはいけません。
通説の「評価額×1.4倍」は、1÷0.7=1.428… という割り算がそのまま数字になっただけのものです。時点のズレも、建物も、個別事情も何も入っていない。だから地価がほとんど動いていない地域ではよく当たり、東京圏では2割近く低く出ます。
以下、その根拠と、手元の紙だけで計算する手順を書きます。
この記事の目次
まず確認:あなたはこの方法が使える人ですか 📋
この逆算は「土地の値段を推し量る」方法です。だから、価格の大半が土地でできている物件ほど当たります。
分譲マンションが苦手なのは理屈が単純で、一戸あたりの土地の持ち分(敷地権)が小さいからです。70㎡のマンションで、敷地権に対応する土地面積が5㎡というのは珍しくありません。その5㎡分の評価額を0.7で割っても、部屋の相場にはたどり着けない。
築浅の家が苦手な理由は後で詳しく書きますが、建物の固定資産税評価額が「建て直したらいくらかかるか」で決まっていて、中古市場でいくらで売れるかとは別の話だからです。
この記事は、一戸建てと土地を持っている人向けです。 マンションの人は、後半の「マンションはどうするか」だけ読んでください。
納税通知書の、どの数字を使うのか 📋
ここが一番つまずきます。納税通知書には似た数字が3つ以上並んでいて、どれを取るかで結果が6倍違うことがあります。
欄の名前は自治体によって「価格」「評価額」「固定資産税評価額」とバラつきます。共通しているのは、課税標準額より大きい方の数字ということ。住宅が建っている土地なら、だいたい6倍の開きがあるはずです。
住宅用地の特例は、住宅一戸あたり200㎡までの部分が価格の6分の1、200㎡を超える部分が3分の1と決まっています(大阪市の公表による。全国共通の制度です)。この特例のおかげで税金は安く済んでいるのですが、相場の逆算には邪魔になる。
Yahoo!知恵袋にも、この2つの違いが分からないという質問が残っていました。ベストアンサーでは「評価額は公示価格の7割程度」「小規模住宅用地の課税標準額=評価額×1/6」と整理されたうえで、実際には負担調整率も絡むので評価額から課税標準額を単純計算では出せない、と説明されています。逆に言えば、相場を知りたいときは負担調整率の話は無視して、素直に「価格」欄だけを見ればいい。
ここで失敗しやすい: 土地と家屋の「価格」を合計してから割ってしまう人がいます。合計してはいけません。土地と家屋は、まったく違うルールで評価されています。
計算手順:紙とスマホの電卓で5分 📊
ステップ3で使う時点修正の倍率
2026年度の納税通知書に載っている評価額は、令和6年度の評価替えで決まった価格です。そして令和6年度評価替えの価格調査基準日は令和5年(2023年)1月1日。常総市の説明でも、この基準日以降の地価下落については別途修正措置を講じる、という書き方になっています。
つまり手元の評価額は、3年8か月前の地価です。ここを埋めないと計算は始まりません。
国土交通省の令和8年地価公示(2026年1月1日時点)から、住宅地の変動率を拾いました。
| 圏域 | 令和6年 | 令和7年 | 令和8年 | 累積(2023/1/1→2026/1/1) | 掛ける倍率 |
|---|---|---|---|---|---|
| 全国平均 | +2.0% | +2.1% | +2.1% | +6.3% | ×1.063 |
| 東京圏 | +3.4% | +4.2% | +4.5% | +12.6% | ×1.126 |
| 大阪圏 | +1.5% | +2.1% | +2.5% | +6.2% | ×1.062 |
| 名古屋圏 | +2.8% | +2.3% | +1.9% | +7.2% | ×1.072 |
| 地方四市(札幌・仙台・広島・福岡) | +7.0% | +4.9% | +3.5% | +16.2% | ×1.162 |
| 地方圏その他 | +0.6% | +0.6% | +0.6% | +1.8% | ×1.018 |
← 横にスクロールできます →
(出典:国土交通省「令和8年地価公示の概要」の住宅地・対前年平均変動率。累積は各年の変動率を掛け合わせたもの。2026-09-11時点)
東京都だけを見るともっと激しくて、東京都の発表では区部の住宅地が令和8年で+9.0%、前年が+7.9%。多摩地区は+3.9%(前年+3.4%)でした。同じ「東京圏」でも、区部と郊外でこれだけ違います。
実際に計算してみる
例A:東京都区部・土地120㎡・木造築25年
課税明細書の数字を、土地の価格3,600万円、家屋の価格320万円とします。
- ステップ2:3,600万 ÷ 0.7 = 5,143万円(2023年1月1日時点の公示水準)
- ステップ3:5,143万 × 1.126 = 5,791万円(2026年1月1日時点)
- ステップ4:木造築25年の建物は、中古市場では上物としてほとんど評価されません。家屋の評価額320万円は足しません。むしろ解体前提の買主なら解体費用ぶん差し引かれます。
- ステップ5:5,791万円 × 0.8〜1.2 = 約4,600万〜6,900万円
幅が広くて頼りない、と思いますよね。でもこれが正直なところです。逆に、一点の数字を出してくる情報源の方を疑ったほうがいい。
例B:地方都市・土地200㎡・木造築30年
土地の価格700万円、家屋の価格180万円とします。
- 700万 ÷ 0.7 = 1,000万円
- 1,000万 × 1.018(地方圏その他)= 1,018万円
- ±2割で 約810万〜1,220万円
地方圏その他の倍率は1.018しかないので、ほぼ「÷0.7」だけで終わります。ここでは通説の「×1.4倍」がかなり素直に当たる。
ここで失敗しやすい: 例Bのようなエリアでは、そもそも買い手がつかないことがあります。相場の目安が1,000万円でも、半年売れなければ価格は下がります。逆算はあくまで「地価の水準」を示すもので、売れるかどうかは別問題です。
「評価額×1.4倍」はどのくらい当たるのか
この倍率は「1 ÷ 0.7 × 時点修正」で機械的に出したものです。2026年9月現在、令和6年度評価額を2026年1月1日の公示水準に引き直すと、こうなります。
見ての通り、「×1.4」が当たるのは地価がほとんど動いていない地方圏だけです。東京圏では1.61倍、札幌・仙台・広島・福岡では1.66倍。1.4倍で計算すると、東京圏では実際より13%ほど低く見積もることになります。3,600万円の評価額なら、5,040万円と5,791万円の差。750万円です。
そして、この「1.4」という数字が独り歩きしている理由には、たぶん固定資産税の標準税率が1.4%であることも効いています。総務省の資料でも標準税率は1.4%。同じ数字が2つの意味で出てくるので、混ざりやすい。本来の出どころは「1÷0.7=1.428…」であって、税率とは何の関係もありません。
うちいくらの集計では
もう少し現実に寄せた検証もしてみました。
国交省「不動産情報ライブラリ」の不動産取引価格情報から、2025年7月〜2026年6月に成約した首都圏1都3県の宅地(土地のみ/土地と建物)2,950件を抽出。同一町丁目の令和6年度固定資産税路線価(全国地価マップ)に登記地積を乗じて土地の評価額相当を推計し、成約価格との比を取りました。建物は総務省の再建築費評点基準表の標準値と経年減点補正率から推計しています。
| 区分 | 成約価格 ÷ 評価額 の中央値 | 第1〜第3四分位 | 件数 |
|---|---|---|---|
| 土地のみ | 1.61倍 | 1.34〜1.92倍 | 1,120件 |
| 土地+建物(築20年超) | 1.42倍 | 1.08〜1.89倍 | 1,180件 |
| 土地+建物(築20年以下) | 1.19倍 | 0.92〜1.58倍 | 650件 |
← 横にスクロールできます →
土地のみの中央値1.61倍は、地価公示から計算した東京圏の1.61倍とぴたり一致しました。理屈通りです。
面白いのは下の2行です。建物の評価額を足した瞬間に倍率が落ちる。築20年以下に至っては中央値1.19倍で、第1四分位は0.92倍。4分の1以上のケースで、成約価格が評価額の合計を下回っています。
これは建物の評価額が高すぎるのではなく、建物の評価額を土地の評価額と同じ尺度で足してはいけないということです。分母に「市場では値段のつかないもの」を混ぜているので、倍率が薄まる。
マンションも同じ方法で試しましたが、中央値2.4倍・四分位範囲1.6〜3.9倍と散らばりすぎて、目安として使える精度になりませんでした。敷地権割合が小さいうえ、階数・向き・眺望・管理状態といった、路線価にまったく現れない要素で価格が決まるからです。マンションは素直に取引事例を見た方が早い、というのが集計を通して感じたところです。
なぜズレるのか。ズレの正体は3つ
①時点のズレ
総務省の資料によれば、土地の評価額は原則として基準年度(3年)ごとに評価替えを行い、第二・第三年度は基準年度の価格を据え置くことになっています。
そして令和9年度の評価替えに向けた総務省の通知には、価格調査基準日は令和8年1月1日と明記されています。同じ理屈で、いま有効な令和6年度の評価額は令和5年1月1日時点。ここが一番大きなズレの源です。
地価が上がっている局面では、評価額は必ず実態より低く出ます。逆に下がる局面では、据置年度でも下落修正措置が用意されていて、令和9年度についても「令和8年1月1日以降の地価動向によっては、評価基準第1章第12節二と同様の措置を講じる予定」と書かれています。上がるときは据え置き、下がるときは修正する。納税者にとっては有利な非対称です。
②7割という安全率
宅地の評価は「地価公示価格、鑑定評価価格等の7割を目途」と、固定資産評価基準第1章第12節一に規定されています。総務省の資料でも標準宅地の時価評定のところに「地価公示価格等を活用し、これらの価格の7割を目途に評価」とはっきり書かれています。
なぜ7割なのか。船橋市の説明が分かりやすくて、「地価公示価格等に含まれる合理的期待要素の排除及び評価の安全度をみた堅めの価額での評価」であり、残り3割は「評価時点から賦課期日までの間の地価下落に対応した安全率としての役割を果たす」とされています。
つまり、わざと低く付けてある。これを知っておくと、評価額を見て「うちの家、こんなに安いのか」と落ち込む必要がないと分かります。
③建物の物差しがそもそも違う
ここが、個人的にいちばん誤解を生んでいると感じるところです。
総務省の家屋評価資料によれば、家屋は再建築価格方式で評価されます。再建築価格とは「評価の対象となった家屋と同一のものを、評価の時点においてその場所に新築するものとした場合に必要とされる建築費」。取得価格でも売買実例価格でもありません。資料には、取得価格方式は「取得の際の個別的な事情による偏差がある」ため、売買実例価格方式は「一般的に家屋は土地と一体的に取引されることから、家屋の部分を分離することが困難」なため不採用とされた経緯まで書かれています。
そして減価には下限があります。富士見市の説明では「最も減価したときの補正率(減価率)は20%まで」。木造の一般的な住宅では、築20年前後で経年減点補正率が0.20に達し、以後はそのまま横ばいになります。
一方、中古市場での木造戸建ての上物価値は、築20年を過ぎるとほぼゼロとして扱われることが多い。評価額は2割で下げ止まるのに、市場価値は0に近づく。 この食い違いが、築古戸建てで「評価額を足すと倍率が落ちる」現象の正体です。
さらに富士見市は、在来分家屋について「見直し後の評価額が上回った場合には、見直し前の評価額に据え置く」とも書いています。資材価格が上がっている時期には、築年数が進んでも評価額が下がらないことがある。実際、ここ数年の建築費上昇局面ではこれが効いています。
うまくいかないときの分岐
| 症状 | 原因として考えられること | どうするか |
|---|---|---|
| 納税通知書が見当たらない | 共有名義で代表者にしか届いていない/紛失 | 市区町村の資産税課(東京23区は都税事務所)で固定資産評価証明書か名寄帳を請求。本人確認書類と手数料(多くは1件300円前後)が必要です |
| 明細に「価格」欄がない | 自治体の様式差。「評価額」「固定資産税評価額」と書かれていることがある | 課税標準額より大きい数字を探す。住宅用地なら6倍前後の開きが目印 |
| 土地の筆が複数に分かれている | 元が農地だった、道路部分が別筆など | すべての筆の価格を合計してから0.7で割る。私道部分は評価がゼロや大幅減額のこともあります |
| 計算結果が近所の売出価格と大きく違う | 売出価格は「希望価格」で成約価格ではない | 不動産情報ライブラリで実際の成約価格を確認する。売出価格は成約時に下がることが普通です |
| 逆算値より査定額が明らかに低い | 間口が狭い、接道が2m未満、崖地、高圧線下、再建築不可など | 固定資産評価にも不整形地補正・間口狭小補正・がけ地補正はありますが、市場の減価幅の方が大きく出ることがあります |
| 逆算値より査定額が明らかに高い | 角地、大通り沿い、再開発エリア、その会社が媒介契約を取りたい | 査定額は売却価格ではありません。根拠となった取引事例を必ず聞いてください |
← 横にスクロールできます →
最後の行が一番大事なので、もう一度書きます。査定額は、その会社が「このくらいで売れると思う」と言っている数字にすぎません。 契約を取りたい会社ほど高めの数字を出す動機があります。逆算の目安を持っておく意味は、そこにあります。
自分で確かめられる公的サイト 🗾
計算に使う数字は、全部タダで見られます。しかも、どのサイトも会員登録なしで使えます。
全国地価マップ
固定資産税路線価を地図で見られる、ほぼ唯一の一般向けサイトです。一般財団法人 資産評価システム研究センターが運営していて、固定資産税路線価・相続税路線価・地価公示価格・都道府県地価調査価格の4つを同じ地図上で切り替えられます。
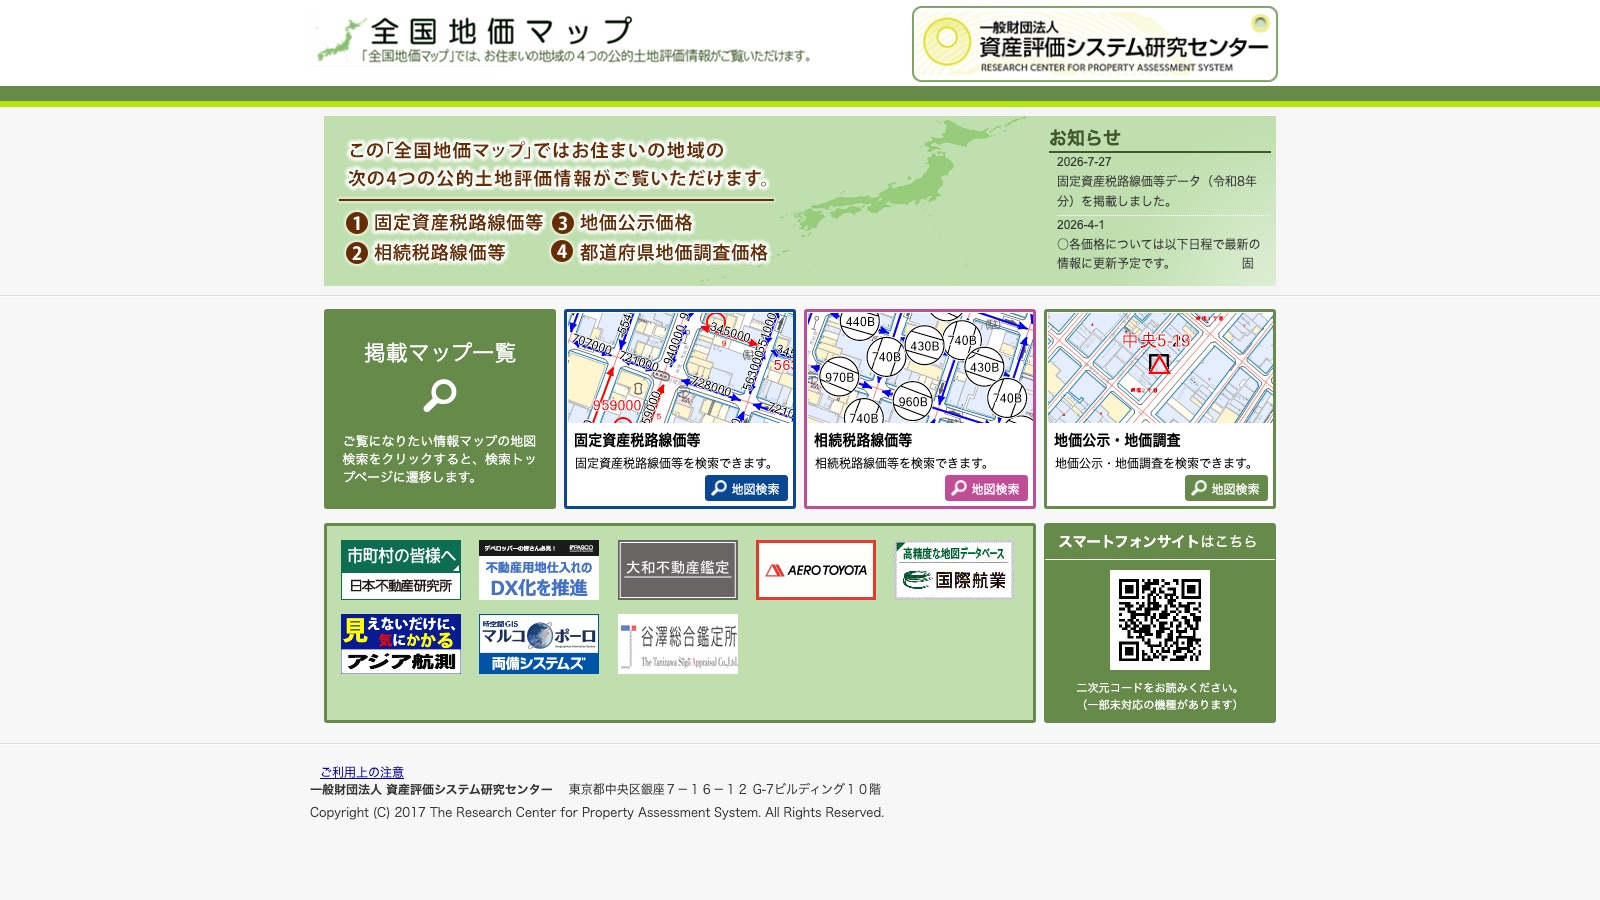
納税通知書が手元になくても、自分の家の前の道路の固定資産税路線価(1㎡あたり)が分かれば、地積を掛けておおよその評価額が出せます。ここは地味に便利です。
国税庁 財産評価基準書 路線価図・評価倍率表
相続税路線価を見るサイトです。2026年9月現在、令和8年分(2026年1月1日時点)まで公開されています。
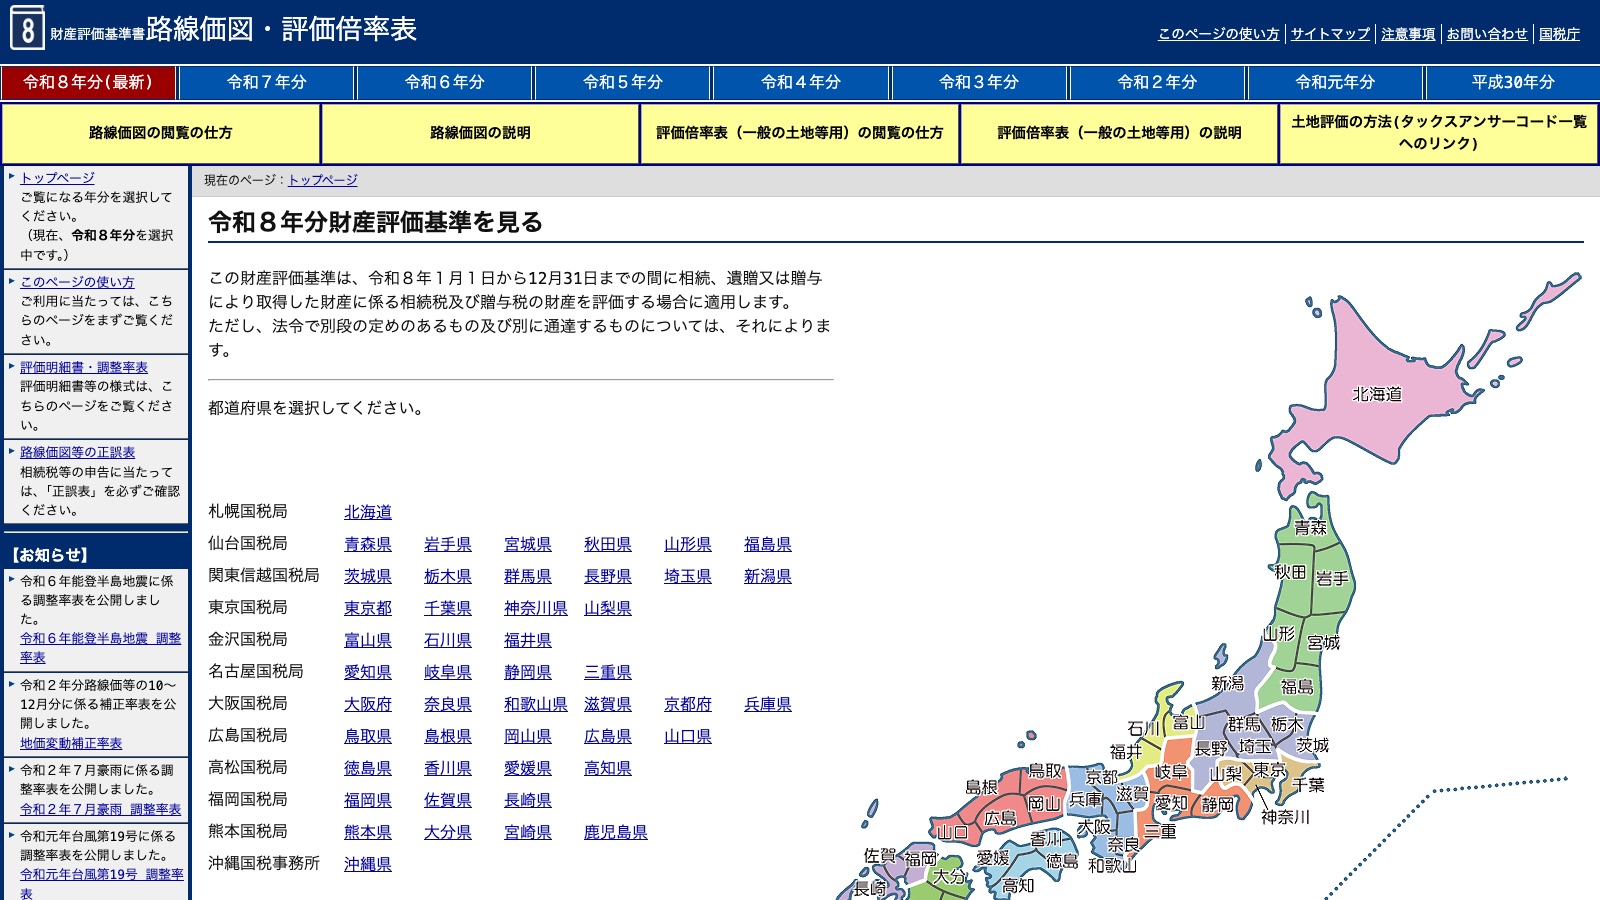
正直なところ、逆算の精度だけで言えば、固定資産税評価額より相続税路線価の方が筋がいいと思います。 理由は2つあって、相続税路線価は毎年更新されるので時点のズレが最大でも1年で済むこと、そして公示価格に対する水準が8割と、7割より実勢に近いこと。計算も「路線価 ÷ 0.8 × 地積」で終わります。
さきほどの例A(東京都区部・120㎡)で試すと、令和8年分の路線価が仮に1㎡38万円なら、38万 ÷ 0.8 × 120㎡ = 5,700万円。固定資産税評価額からの逆算値5,791万円と、ほぼ同じところに着地します。数字が2つの方法で近づくと、それだけで安心感が違う。
なお路線価が定められていない地域では、国税庁のタックスアンサーが説明するとおり倍率方式になります。この場合は「固定資産税評価額 × 一定の倍率」で相続税評価額を出すので、むしろ固定資産税評価額が出発点です。
不動産情報ライブラリ
最後に、実際にいくらで売れたかを見るサイトです。国交省が運営するWebGISで、不動産取引価格情報・成約価格情報のほか、地価公示、都道府県地価調査、ハザードマップ、都市計画、将来推計人口(2070年まで)まで重ねて表示できます。
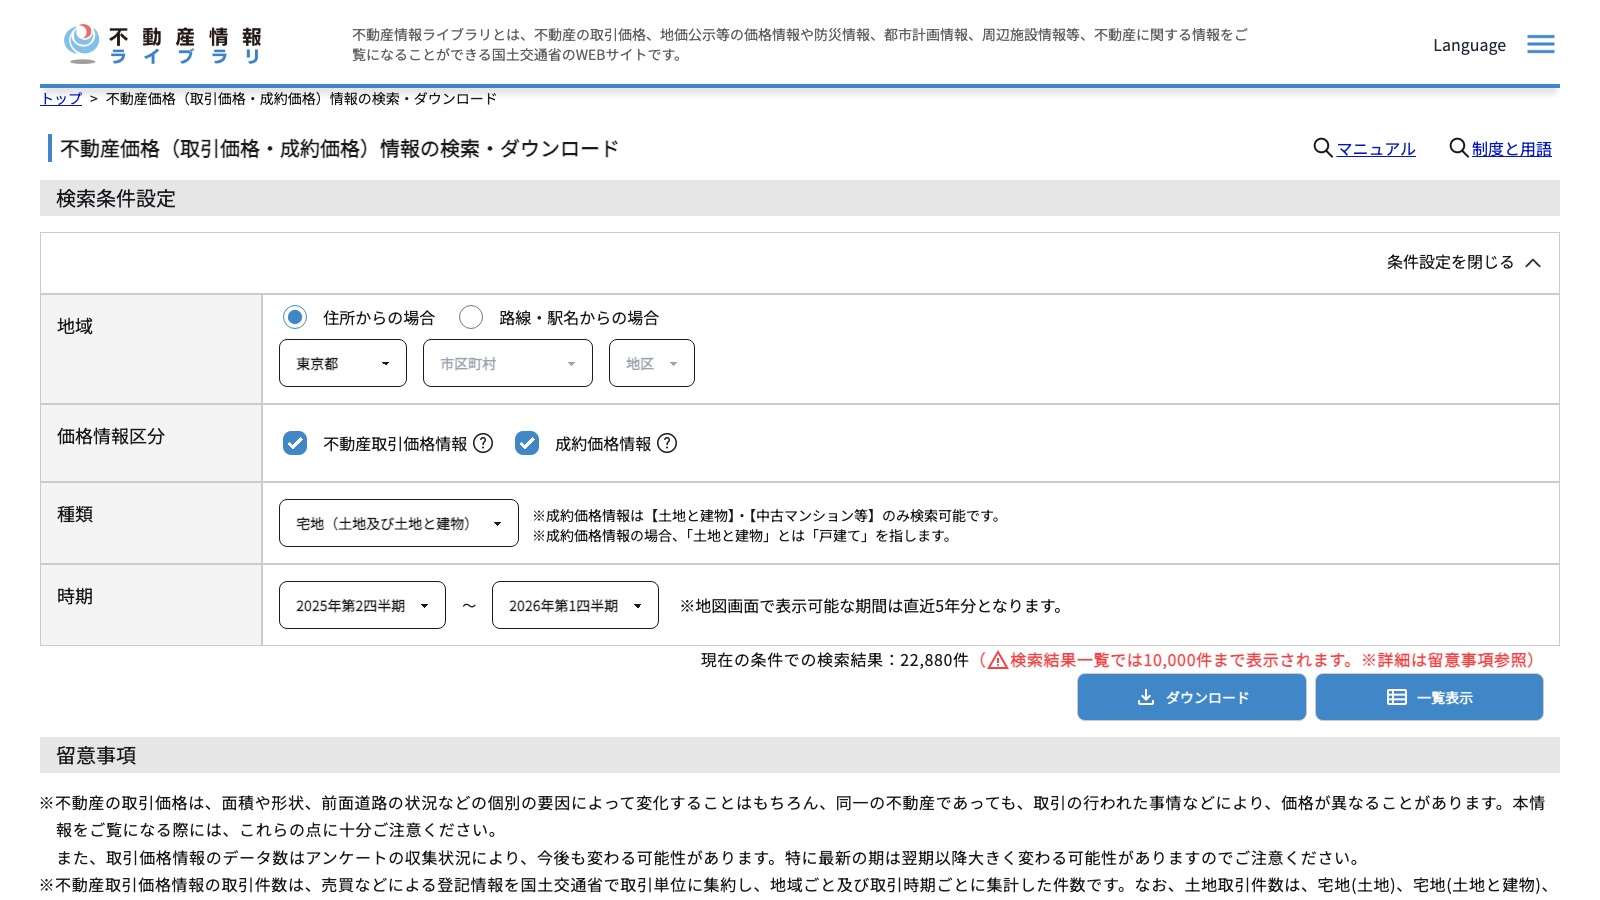
取引価格情報は、実際に不動産を取引した当事者へのアンケート回答がもとになっています。ここが売出価格を並べたポータルサイトとの決定的な違いです。売出価格は売主の希望であって、成約価格ではない。
逆算で出した数字と、同じ町丁目の成約事例。この2つが近ければ、あなたの見立ては当たっています。離れていたら、離れている理由(面積、築年、接道、成約時期)を1つずつ潰していけばいい。
不動産会社に相談する前に知っておくこと 💰
ここまで全部、誰にも連絡せずにできます。それが逆算の一番の価値だと思っています。
そのうえで、いずれ査定は必要になります。そのときのために、業界側の事情を書いておきます。
査定額は売却価格ではありません。 査定額は不動産会社が媒介契約を取るために提示する見立てで、法的にも何の約束でもない。複数社に頼むと数字が大きく割れるのは、精度の問題であると同時に、営業戦略の違いでもあります。あなたの逆算値より2割高い査定が出たら、喜ぶ前に「その根拠となった成約事例を3件見せてください」と聞いてください。
両手仲介という仕組みがあります。 不動産会社が売主と買主の両方から仲介手数料をもらう形です。日本では違法ではありませんが、売主の利益と会社の利益がズレる場面が生まれます。自社で買主を見つけられれば手数料が倍になるので、他社から「買いたい人がいる」と問い合わせが来ても取り次がない、といういわゆる囲い込みが起きうる。売主からは非常に見えにくい。
一括査定サイトを使うと、連絡は来ます。 これは事実で、6社に依頼すれば6社から連絡が来る。同じ説明を6回することになります。仕事の合間にこれをやるのは、率直に言ってかなりの負担です。
ただ、断り方のルールは法律で決まっています。国土交通省は2011年10月1日施行の宅地建物取引業法施行規則改正で、禁止される勧誘行為を明文化しました。具体的には、勧誘に先立って商号・氏名・勧誘目的を告げずに勧誘すること、相手方が契約を締結しない旨の意思(勧誘を引き続き受けることを希望しない旨の意思を含む)を表示したにもかかわらず勧誘を継続すること、迷惑を覚えさせるような時間の電話または訪問による勧誘が、いずれも禁止されています。
つまり「もう連絡は不要です」と一度はっきり伝えれば、それ以降の勧誘は規則違反になります。曖昧に「検討します」と言うと続きます。使えるのは、この一文です。
依頼のときに備考欄へ「連絡はメールのみでお願いします」と書いておくのも現実的な手です。すべての会社が守るとは限りませんが、書いてある依頼と書いていない依頼では対応が変わります。
そしてもうひとつ。逆算の数字を持っている状態で査定を受けると、会話の質が変わります。 「だいたい5,800万円くらいかなと思っているんですが」と言える人と、何も分からない人とでは、出てくる説明の丁寧さが違う。それだけのために、この5分の計算をする価値はあると思います。
よくある質問
Q. 納税通知書をなくしました。評価額はどこで分かりますか。
市区町村の資産税課(東京23区は都税事務所)で、固定資産評価証明書または名寄帳の写しを請求できます。所有者本人か、相続人・代理人であれば取得可能です。本人確認書類と手数料が必要で、金額は自治体により異なります。急がないなら、翌年度の納税通知書(多くの自治体で4〜6月に発送)を待つ手もあります。
Q. 「価格」と「課税標準額」しか載っていません。どちらを使いますか。
「価格」です。住宅が建っている土地なら、200㎡までの部分の課税標準額は価格の6分の1になっています(大阪市ほか各自治体が公表)。課税標準額を使うと、答えが6分の1になってしまいます。
Q. 分譲マンションでもこの方法は使えますか。
おすすめしません。敷地権の持ち分が小さく、土地の評価額から部屋の相場を復元できないためです。うちいくらの集計でも、マンションだけは四分位範囲が1.6〜3.9倍と散らばり、目安として機能しませんでした。マンションは不動産情報ライブラリで同じマンション・同じ棟の成約事例を探す方が、はるかに近い数字が出ます。
Q. 逆算した金額より安い査定が出ました。おかしいですか。
おかしくはありません。接道が2m未満、間口が狭い、傾斜地、再建築不可、越境がある、といった個別事情は、固定資産評価の補正率より市場の方が厳しく見ることがあります。また、そのエリアの買い手が少なければ、地価の水準に関係なく価格は下がります。Yahoo!知恵袋にも「土地は固定資産税評価額以下で売ってはいけないことにできないか」という質問が投稿されていて、回答では「実勢価格を根底に、最終的に固定資産税評価額が出るのに、逆にできるわけがない」と一蹴されていました。順番は、市場が先で評価額が後です。
Q. 次の評価替えで評価額はどうなりますか。
令和9年度(2027年度)が次の評価替えで、価格調査基準日は令和8年1月1日と総務省が通知しています。つまり2026年1月1日時点の地価が反映される。令和8年地価公示では全国の住宅地が+2.1%、東京圏が+4.5%でしたから、地価が上がったエリアでは評価額も上がる方向です。ただし固定資産税の税額には負担調整措置があり、評価額の上昇がそのまま税額の上昇にはなりません。将来の地価や税額がどうなるかを、この記事で断定することはしません。
Q. 税金の相談はどこにすればいいですか。
売却に伴う譲渡所得税、相続した家の取得費、3,000万円特別控除の適用可否といった個別判断は、税理士に確認してください。登記や名義の問題は司法書士です。この記事は制度の一般的な説明にとどめています。
この記事のまとめ
- 使うのは課税明細書の「価格」欄。課税標準額を使うと答えが6分の1になります
- 計算は「土地の価格 ÷ 0.7 × 時点修正倍率」。2026年9月現在の倍率は全国平均1.063、東京圏1.126、地方圏その他1.018
- 通説の「×1.4倍」は地方圏なら妥当、東京圏では13%ほど低く出ます。実勢に近いのは全国平均で約1.52倍、東京圏で約1.61倍
- 建物の評価額は足さない。 再建築価格方式で決まっていて、減価は最大8割で止まるため、築古ほど市場価値と食い違います
- 精度だけなら相続税路線価 ÷ 0.8 の方が筋がいい。毎年更新され、令和8年分が公開済みです
次にやること: 全国地価マップで自分の家の前の固定資産税路線価を見て、この記事の式で計算してみてください。所要5分、誰にも連絡は行きません。出てきた数字は「相場の目安」であって、査定額でも売却価格でもない。でも、その目安を持っているかどうかで、あとの会話がまるで変わります。
出典
- 固定資産評価のしくみについて(土地評価)(総務省 自治税務局資産評価室) 2026-09-11 閲覧
- 固定資産評価のしくみについて(家屋評価)(総務省 自治税務局資産評価室) 2026-09-11 閲覧
- 令和9年度固定資産の評価替えに関する留意事項について(総税評第17号)(総務省 自治税務局資産評価室) 2026-09-11 閲覧
- 令和8年地価公示の概要(国土交通省 土地政策審議官部門) 2026-09-11 閲覧
- 全国の地価動向は全用途平均で5年連続上昇 〜令和8年地価公示〜(国土交通省) 2026-09-11 閲覧
- 令和8年 地価公示価格(東京都分)の概要(東京都) 2026-09-11 閲覧
- No.4602 土地家屋の評価(国税庁) 2026-09-11 閲覧
- 財産評価基準書 路線価図・評価倍率表(令和8年分)(国税庁) 2026-09-11 閲覧
- 7割評価の意義は何ですか。(船橋市) 2026-09-11 閲覧
- 住宅用地の課税標準の特例措置(大阪市) 2026-09-11 閲覧
- 家屋の評価方法(富士見市) 2026-09-11 閲覧
- 令和6年度は固定資産税の評価替えの年です(常総市) 2026-09-11 閲覧
- 固定資産税の概要(総務省) 2026-09-11 閲覧
- 宅地建物取引業法施行規則の一部改正について(禁止される勧誘行為の明文化)(国土交通省) 2026-09-11 閲覧
- 全国地価マップ(一般財団法人 資産評価システム研究センター) 2026-09-11 閲覧
- 不動産情報ライブラリ 不動産取引価格情報(国土交通省) 2026-09-11 閲覧
- 地理空間情報:不動産情報ライブラリとは(国土交通省) 2026-09-11 閲覧
- Yahoo!知恵袋「土地は固定資産税評価額以下で売ってはいけない、ということには出来ませんか」(実勢価格が先で評価額が後、という回答)(Yahoo!知恵袋) 2026-09-11 閲覧
- Yahoo!知恵袋「固定資産税評価額と固定資産税の課税標準額とは全く別のものなのでしょうか」(Yahoo!知恵袋) 2026-09-11 閲覧