取得費が分からない家の売却|5%ルールで税額はいくら増えるか
購入時の契約書をなくした家を売ると、取得費は売値の5%しか認められず、税額が数百万円単位で増えます。国税庁の規定をもとに2ケースで試算し、登記簿・ローン書類・建築価額表など契約書の代わりになる資料と、その集め方を手順で示します。
この記事にはアフィリエイトリンクが含まれます。
実家の押し入れから、色あせた紙の束が出てきた。登記済権利証、火災保険の証券、固定資産税の通知。でも、肝心の売買契約書がない。
「父がいくらで買ったのか、誰も知らない」
結論から言うと、このままだと税金が数百万円単位で増えます。ただし、契約書がないこと自体は詰みではありません。契約書の代わりに使える資料が、国税庁が想定している範囲だけでも6種類あります。
この記事でやることは3つです。
①5%ルールで実際にいくら増えるかを2ケースで試算する、②契約書の代わりになる資料を順番に集める手順を示す、③「市街地価格指数」という有名な方法が本当に使えるのかを、認められた裁決と認められなかった裁決の両方から見る。
この記事の目次
- 結論:取得費が分からないと、売値のほぼ全額が課税対象になる 💰
- 自分がどのケースか、先に判定してほしい 📋
- 実際いくら違うのか、2ケースで試算する 📊
- ケースA:相続した実家(土地+木造戸建て)を2,800万円で売却
- ケースB:平成2年に新築で買ったマンション(RC造・70㎡)を5,000万円で売却
- 契約書がなくても取得費を認めてもらう、5つの手順 🏠
- 手順1:登記事項証明書を取る
- 手順2:住宅ローンの書類を探す
- 手順3:通帳と振込記録
- 手順4:売った側に頼む
- 手順5:総額が分かったら、土地と建物に分ける
- 市街地価格指数で推計する方法は、本当に使えるのか 🗾
- 5%ルールでも、特別控除で税金が消えることがある
- うまくいかないときの分岐 📋
- 相場を調べるときは、公的なデータから 📊
- 査定を取るときに、知っておいてほしいこと
- よくある質問 📋
- この記事のまとめ
結論:取得費が分からないと、売値のほぼ全額が課税対象になる 💰
譲渡所得(家を売った利益のことです)の計算式は、国税庁のタックスアンサーNo.3202にこう書かれています。
譲渡所得 = 売却金額 − 取得費 − 譲渡費用
この「取得費」が分からないとき、売った金額の5%を取得費としてよい、というのがいわゆる5%ルールです。国税庁のNo.3258は「土地建物を3,000万円で売った場合に取得費が不明のときは、売った金額の5パーセント相当額である150万円を取得費とすることができます」と具体例まで書いています。
やさしい制度に見えますよね。5%も引いてくれるのか、と。
逆です。5%しか引けない、という意味です。
長期譲渡(売った年の1月1日時点で所有期間5年超)の税率は、所得税15%・住民税5%。これに復興特別所得税(所得税額の2.1%)が乗るので、合計20.315%です。上の図の差、3,275万円に20.315%をかけると、約665万円。これが「契約書をなくした値段」です。
うちいくらの集計でも、この差は他人事ではありません。国土交通省「不動産情報ライブラリ」の取引価格情報から、2024年1月〜2025年12月に東京都区部で成約した中古マンションのうち、建築年1990年以前・専有面積50〜80㎡の物件(n=1,842件)を抽出して中央値を出すと、4,150万円でした。この価格に5%ルールを当てると、認められる取得費はわずか207万円です。
自分がどのケースか、先に判定してほしい 📋
読み進める前に、ここで分岐します。あなたがどこにいるかで、やることが変わります。
ひとつ、相続で家を引き継いだ人に先に伝えておきたいことがあります。
相続や贈与で取得した土地・建物は、亡くなった方(贈与した方)の取得費と取得時期をそのまま引き継ぎます。国税庁No.3270にはっきり書かれています。「自分は相続でタダで手に入れたから取得費ゼロだ」ではありません。父が1980年に1,500万円で買っていれば、あなたの取得費はその1,500万円が土台になる。だから、父の契約書を探す価値があるのです。
所有期間も引き継ぐので、親が30年持っていた家を相続して翌年売っても、長期譲渡(20.315%)になります。ここは地味に効きます。
実際いくら違うのか、2ケースで試算する 📊
数字を見たほうが早いので、具体的に置きます。前提はすべて2026年(令和8年)に売却、所有期間5年超の長期譲渡、税率20.315%です。
ケースA:相続した実家(土地+木造戸建て)を2,800万円で売却
昭和55年(1980年)に父が購入。土地1,000万円、建物500万円(木造)。契約書がその後見つかったかどうかで比べます。
| 項目 | 5%ルール | 実額が立証できた場合 |
|---|---|---|
| 売却価格 | 2,800万円 | 2,800万円 |
| 取得費(土地) | — | 1,000万円 |
| 取得費(建物) | — | 25万円 ※ |
| 取得費 合計 | 140万円 | 1,025万円 |
| 譲渡費用(仲介手数料・印紙) | 100万円 | 100万円 |
| 譲渡所得 | 2,560万円 | 1,675万円 |
| 税額(20.315%) | 約520万円 | 約340万円 |
← 横にスクロールできます →
※建物は減価償却します。国税庁No.3261の非事業用の計算式は「取得価額×0.9×償却率×経過年数」。木造の償却率は0.031、経過年数は46年なので、500万円×0.9×0.031×46=641万円。ただし償却できるのは取得価額の95%までなので475万円が上限。結果、建物の取得費は500万−475万=25万円になります。
差額は約180万円。契約書1枚で、軽自動車が1台買えるくらいの差です。
ケースB:平成2年に新築で買ったマンション(RC造・70㎡)を5,000万円で売却
購入時の総額は4,500万円。ただし契約書に土地と建物の内訳がない、という典型的なケースです。ここでは、住宅ローンの金銭消費貸借契約書と通帳で「4,500万円を支払った」ところまでは立証できたとします。
内訳は国税庁の「建物の標準的な建築価額表」で出します。平成2年・鉄筋コンクリート造は286.7千円/㎡。70㎡なら建物2,007万円、残りの2,493万円が土地です。
| 項目 | 5%ルール | 建築価額表で内訳を出した場合 |
|---|---|---|
| 売却価格 | 5,000万円 | 5,000万円 |
| 建物の取得価額 | — | 2,007万円 |
| 減価償却費(RC・0.015・36年) | — | △975万円 |
| 建物の取得費 | — | 1,032万円 |
| 土地の取得費 | — | 2,493万円 |
| 取得費 合計 | 250万円 | 3,525万円 |
| 譲渡費用 | 173万円 | 173万円 |
| 譲渡所得 | 4,577万円 | 1,302万円 |
| 税額(20.315%) | 約930万円 | 約265万円 |
← 横にスクロールできます →
差額は約665万円。ここまで開くと、税理士に依頼する費用を払っても圧倒的に元が取れます。
正直に言うと、この665万円という数字を計算したとき、自分でも一度手を止めました。制度としては「5%でいいですよ」という顔をしているのに、実質的には契約書の管理ができていたかどうかで数百万円の差がつく。書類を捨てた側が悪い、で片づけるには金額が大きすぎると感じます。
契約書がなくても取得費を認めてもらう、5つの手順 🏠
ここからが本題です。順番が大事なので、番号のとおりに進めてください。1ステップ1動作にしています。
手順1:登記事項証明書を取る
法務局で誰でも取れます。オンライン請求で郵送520円、窓口受取490円、書面請求なら600円(法務省「登記手数料について」)。
見るのは「乙区」です。購入時に設定された抵当権の債権額が、当時のローン借入額とほぼ一致します。1980年に1,200万円の抵当権が設定されていたなら、頭金と合わせて購入価格の見当がつく。
ここで失敗しやすい:抵当権はすでに抹消されていても、記録としては残ります。「もう抵当権は消えているから意味がない」と思って取らない人がいますが、抹消済みの記載も閲覧できます。必ず取ってください。
手順2:住宅ローンの書類を探す
金銭消費貸借契約書、借入金償還予定表、借入申込書。これらは金融機関の控えが残っていることがあります。契約書本体を捨てていても、償還予定表だけファイルに残っている家は多い。
手順3:通帳と振込記録
東急リバブルが公開している譲渡所得のQ&Aには、実額取得費の証明資料として「購入代金として支払った金額の記載のある通帳等(振込先の記載があれば、自宅の購入先、日付、金額が確認できます)」が挙げられています。振込先の名義が分譲会社になっていれば、それだけで相当強い。
ただし、銀行の取引履歴の保存期間は一般に10年程度です。1990年の記録はまず出てきません。手元の紙の通帳が頼りになります。
手順4:売った側に頼む
分譲マンションなら分譲会社、注文住宅なら工務店やハウスメーカー。会社が存続していれば、顧客台帳や契約書の控えが残っていることがあります。断られる前提で、ダメ元で1本電話を入れる価値はあります。
同じ分譲地・同じマンションで、同時期に買った近所の人の契約書も補強材料になります。これは自分では思いつきにくい発想でした。
手順5:総額が分かったら、土地と建物に分ける
ここが一番よく使われるところです。国税庁の「建物の標準的な建築価額表」は、土地と建物を一括で買っていて、契約書に内訳がないときに、建物の取得価額を算定するための表です。
確定申告書等作成コーナーに建築年月日と床面積を入れれば自動計算されます。手計算する場合の主な単価は次のとおりです(単位:千円/㎡)。
| 建築年 | 木造・木骨モルタル | 鉄骨鉄筋コンクリート | 鉄筋コンクリート | 鉄骨 |
|---|---|---|---|---|
| 昭和55年 | 92.5 | 149.4 | 129.7 | 84.1 |
| 昭和60年 | 104.2 | 172.2 | 144.5 | 96.9 |
| 平成2年 | 131.7 | 286.7 | 222.9 | 147.4 |
| 平成7年 | 158.3 | 228.8 | 199.0 | 143.2 |
| 平成12年 | 159.0 | 204.3 | 182.6 | 132.3 |
| 平成17年 | 151.9 | 185.7 | 171.5 | 132.8 |
| 平成22年 | 156.5 | 226.4 | 205.9 | 163.0 |
| 平成27年 | 165.4 | 262.2 | 240.2 | 197.3 |
| 令和2年 | 172.0 | 279.2 | 276.9 | 230.2 |
| 令和5年 | 204.1 | 366.7 | 314.3 | 281.1 |
← 横にスクロールできます →
(国税庁「建物の標準的な建築価額表」。2026年9月16日時点で公表されている最新版は令和5年まで)
ここで失敗しやすい、というより、この記事で一番誤解されているのがここです。
建築価額表は、総額を土地と建物に振り分ける道具であって、総額そのものを作り出す道具ではありません。国税庁の解説にも、契約書等で土地と建物の価額が区分されている場合や、建物の消費税額から逆算できる場合は「使用しません」と明記されています。「契約書がないから建築価額表で建物代を出して、それを取得費にしよう」は通りません。手順1〜4で総額を立証したうえで、その内訳を出すために使う。順番が逆になると全部崩れます。
市街地価格指数で推計する方法は、本当に使えるのか 🗾
ネットで「取得費 不明」と調べると、必ず出てくるのが市街地価格指数です。日本不動産研究所が昭和34年から続けている調査で、全国主要198都市の宅地の価格を年2回調べて指数化したもの。地方別の指数は昭和60年以降に作成されています。
やり方はシンプルです。
土地の取得費 = 売却時の土地の価額 × (取得年の指数 ÷ 譲渡年の指数)
地価がピークだった頃に買った土地なら、この計算のほうが5%ルールよりはるかに大きな取得費が出ます。だから人気があるわけです。
問題は、税務署が必ず認めるとは限らないことです。ここは正面から書きます。
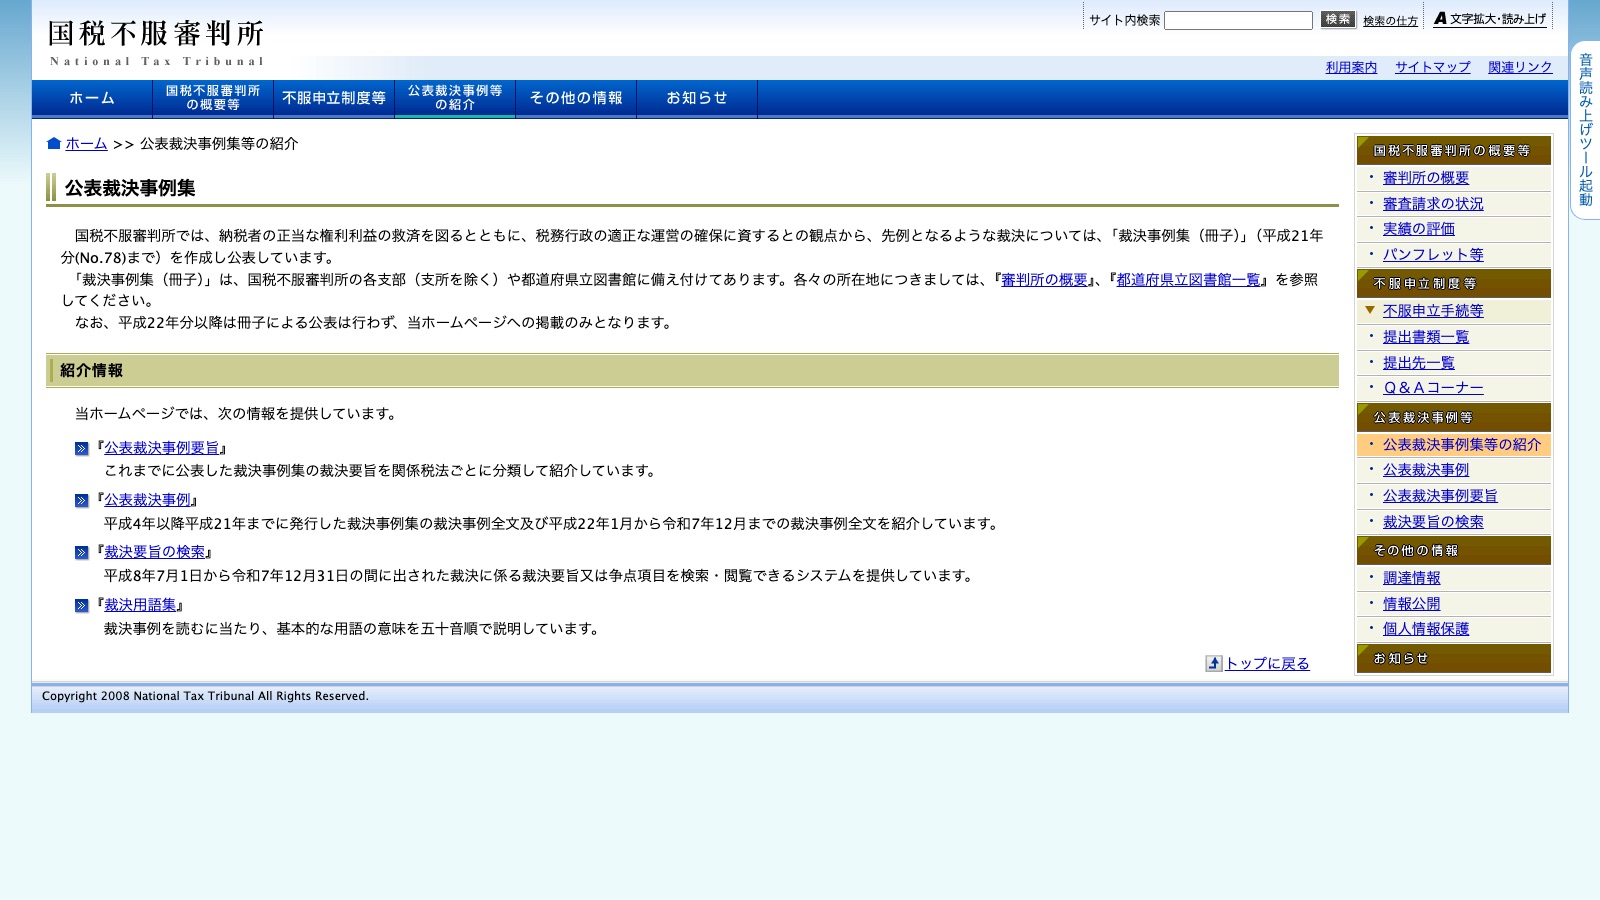
よく引き合いに出されるのが平成12年11月16日の裁決です。土地は六大都市を除く市街地価格指数(住宅地)の取得時/譲渡時の比率を使い、建物は建築統計の単価から減価償却を引いて算定する——この方法を、審判所が「市場価格を反映した近似値の取得費が計算でき、合理的である」と認めました。市街地価格指数の実務が広まった根拠がこれです。
一方で、平成23年5月16日の裁決では、市街地価格指数を用いた納税者側の取得費の主張は認められていません。指数はあくまで全国198都市の平均的な動きで、個別の土地の事情までは映しません。対象地の値動きが平均から外れていれば、推計値は実額から大きくずれる。
Yahoo!知恵袋には、まさにこの方法を検討している人の質問がありました。「領収書等がないと取得費が売却代金の5%になることは承知しています」としたうえで、市街地価格指数や建築価額表で計算した実例と、対応してくれる税理士を探している内容です。ベストアンサーは、指数は「調査対象地域と異なる場合、実際の取得費と大きく乖離するケースが多いので、否認される可能性は十分」あるとして、代わりに固定資産税評価額や借入額、路線価を手がかりにするほうが否認されにくいと答えていました。
個人的にも、この整理のほうが現実的だと思います。市街地価格指数は「手順1〜4で何も出てこなかったときの最後の手段」であって、最初に飛びつく方法ではありません。理由は2つ。①否認されれば修正申告と過少申告加算税のリスクを負う、②手順1〜4の資料は指数と違って個別の物件そのものの証拠なので、そもそも強い。
なお、市街地価格指数の実数値は日本不動産研究所の刊行物で確認します。最新回のPDFはサイトで無料公開されていますが、過去の指数は書籍版か、国立国会図書館のデジタルコレクション(日本統計年鑑などに1972〜2015年分が収録)で調べることになります。
5%ルールでも、特別控除で税金が消えることがある
ここを確認しないまま「取得費が出ない、終わった」と思っている人がいます。もったいない。
譲渡所得は、取得費を引いたあとに特別控除を引けます。5%ルールで譲渡所得が膨らんでも、控除が効けば税額はゼロになりえます。
| 特例 | 控除額 | 主な要件 |
|---|---|---|
| マイホームを売ったとき(居住用財産の3,000万円控除) | 最高3,000万円 | 現に住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までの売却。前年・前々年に同じ特例を受けていないこと。親子・夫婦など特別の関係がある人への売却は対象外 |
| 被相続人の居住用財産(空き家)の3,000万円控除 | 最高3,000万円(令和6年1月1日以後の譲渡で相続人が3人以上なら2,000万円) | 昭和56年5月31日以前に建築、区分所有建物でない、相続開始の直前に被相続人のみが居住、相続時から譲渡時まで事業・貸付け・居住に使っていないこと。相続開始から3年以内の売却 |
| 相続財産を譲渡した場合の取得費加算 | 納めた相続税のうち一定額を取得費に加算 | 相続税が課税されていること。相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までの譲渡 |
← 横にスクロールできます →
先ほどのケースB(5,000万円で売却、5%ルールで譲渡所得4,577万円)で考えます。
もしこれが10年超住んだ自宅で3,000万円控除が使えるなら、課税対象は1,577万円。さらに10年超所有のマイホームは軽減税率(6,000万円以下の部分は所得税10%・住民税4%、復興特別所得税を含めて14.21%)が使えるので、税額は約224万円まで落ちます。930万円が224万円です。
一方、実額で3,525万円の取得費が立証できていれば、譲渡所得1,302万円から3,000万円を引いてマイナス。税額ゼロです。
つまり順番としては、①特別控除が使えるか → ②それでも課税が残るなら実額の立証に本気を出す。ここを逆にすると、労力の配分を間違えます。
なお、空き家の3,000万円控除は要件が細かく、耐震基準や解体のタイミングまで絡みます。適用できるかどうかの最終判断は税理士に確認してください。ここでは制度の輪郭までにとどめます。
うまくいかないときの分岐 📋
症状別に、原因と次の一手を並べます。
| 症状 | 考えられる原因 | 次にやること |
|---|---|---|
| 登記事項証明書に抵当権が載っていない | 現金で購入した/すでに抹消され、要約書しか取っていない | 全部事項証明書(抹消済みの記載を含むもの)を取り直す。それでもなければ、通帳と贈与・相続の記録をたどる |
| 通帳が残っていない | 銀行の取引履歴の保存期間(一般に10年程度)を超えている | 分譲会社・工務店への控えの照会に切り替える。同じ分譲地の近隣住民への確認も |
| 土地と建物の内訳が契約書にない | 一括取得でよくある | 建物の標準的な建築価額表で建物分を算定し、残額を土地とする(国税庁の公式な方法) |
| 建物が古すぎて減価償却で価値がほぼ残らない | 償却限度は取得価額の95% | 建物側は割り切る。土地の取得費の立証に資源を集中する |
| 昭和33年以前の建築で価額表に載っていない | 建築価額表は昭和34年から | 国税庁ホームページの案内を確認のうえ、税務署または税理士に相談 |
| 資料が何も出ず、5%で申告するしかない | ー | 特別控除の適用可否を先に確定させる。そのうえで納税資金を売却代金から確保しておく |
| 市街地価格指数で申告したが税務署から連絡が来た | 推計の合理性を疑われている | 自己判断で押し切らず、税理士に対応を依頼する |
← 横にスクロールできます →
ひとつ補足を。譲渡所得の申告では「譲渡所得の内訳書(確定申告書付表兼計算明細書)」を作ります。国税庁の手引きには、取得年月日と取得価額は「契約書、領収証等で確認する」と書かれています。代替資料で組み立てた場合は、その資料のコピーを添えて、どう計算したかを説明できる状態にしておくのが実務です。
相場を調べるときは、公的なデータから 📊
税額の試算をするには、まず売却価格の見当が要ります。ここは不動産会社に連絡する前に自分でできます。
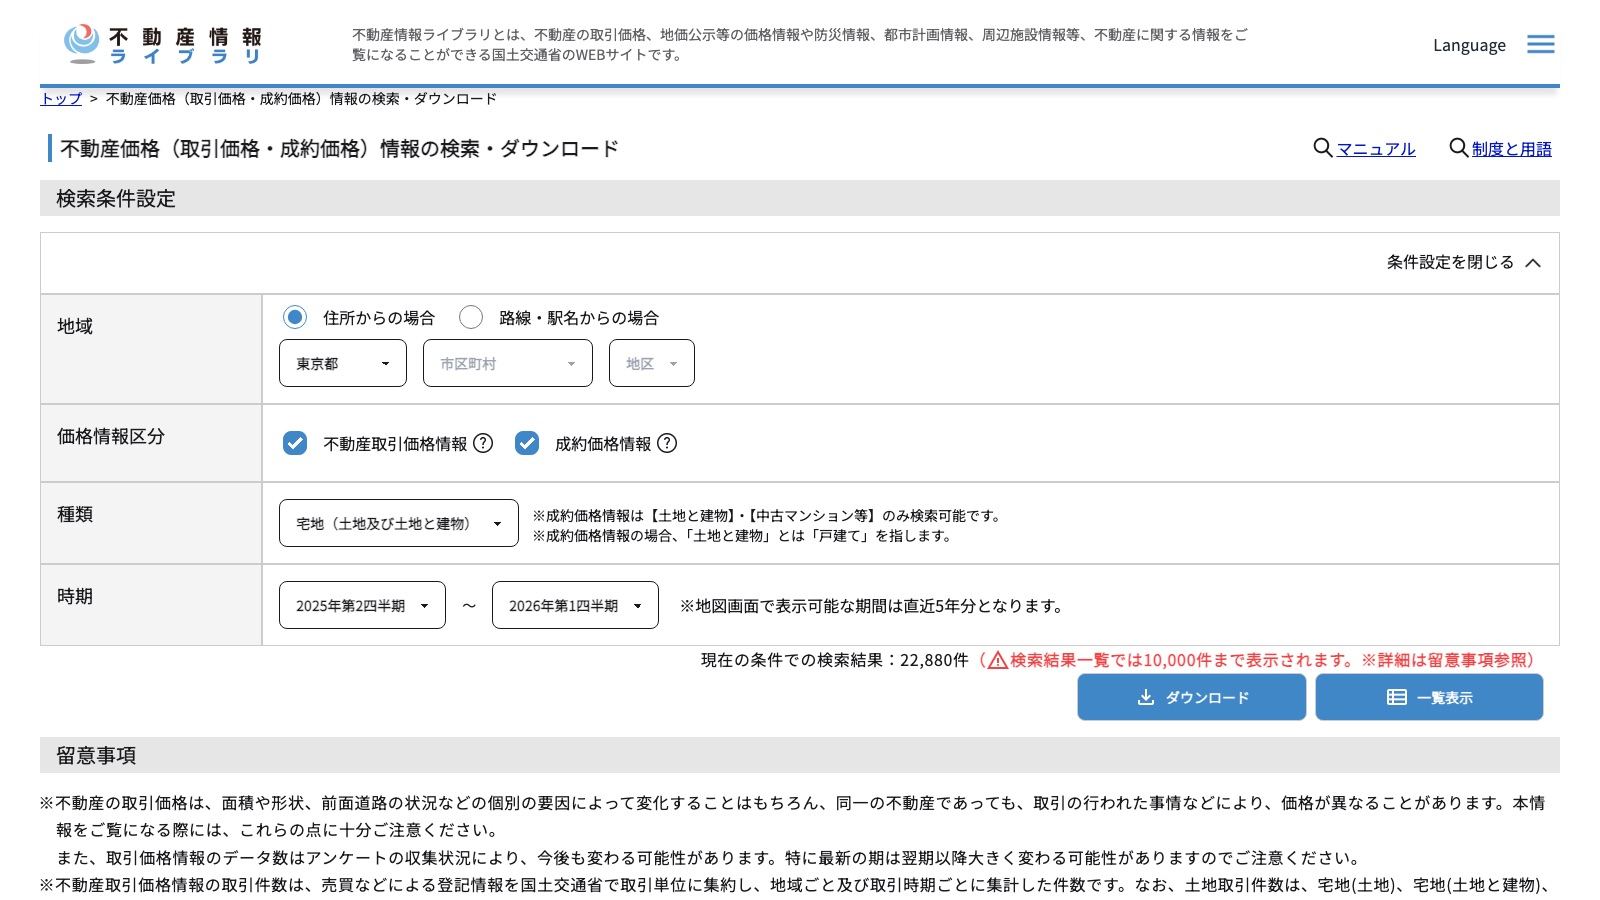
国土交通省の「不動産情報ライブラリ」には、実際の取引価格情報が令和7年3月31日時点で約547万件収録されています。内訳は宅地(土地)約187万件、宅地(土地と建物)約200万件、中古マンション等約89万件など。所在地、取引時期、取引価格、面積、建築年、最寄駅、用途地域まで見られます。
このデータは不動産取引の当事者へのアンケート調査をもとに蓄積されたものです。全件ではありませんし、番地までは公開されません。それでも「隣の区の同じ広さがいくらで売れたか」は分かります。
うちいくらの集計値も、この取引価格情報を元にしています。冒頭で挙げた「東京都区部・築1990年以前・50〜80㎡の中古マンションの成約価格中央値4,150万円(2024年1月〜2025年12月、n=1,842件)」は、不動産情報ライブラリのデータから条件を絞って中央値を取ったものです。平均ではなく中央値を使っているのは、一部の高額取引に引っ張られないようにするためです。
査定を取るときに、知っておいてほしいこと
税額の目安が立ったら、次は売却価格を詰める段階です。ここで一言だけ。
査定額は売却価格ではありません。 査定額は不動産会社が「これくらいで売れると考えます」と提示する見込みの数字で、その金額で買い取ってもらえるわけでも、その金額で売れることが約束されるわけでもありません。実際の成約価格は、買主が現れて初めて決まります。
そして、会社によって査定額が数百万円違うのは珍しくありません。理由のひとつは、媒介契約(不動産会社に売却を任せる契約、という意味です)を取りたい会社が、意図的に高い数字を出すことがあるからです。高い査定額で契約を取り、売れないまま数か月経ってから値下げを提案する。この流れは業界では知られた話です。査定額の高さだけで会社を選ぶと、この罠にはまります。
営業電話は、実際に来ます。 一括査定サイトに物件情報を入れれば、登録された複数社に同時に情報が渡ります。翌日から着信が続くのは、警戒している人の感覚のほうが正しい。
対処法は2つあります。
ひとつは、申し込みフォームの備考欄に「連絡はメールのみでお願いします」「電話は平日19時以降のみ可」のように、連絡手段と時間帯を具体的に指定すること。
もうひとつは、断ったあとも電話が続く場合に、宅地建物取引業法のルールを知っておくことです。国土交通省関東地方整備局の注意喚起によれば、宅地建物取引業法施行規則第16条の12により「電話による長時間の勧誘その他の私生活又は業務の平穏を害するような方法によりその者を困惑させる」行為は禁止されています。契約を締結しない旨の意思を示したのに勧誘を続けること、迷惑を覚えさせるような時間帯(一般に午後9時から午前8時)の電話勧誘も、同様に問題とされます。改善しなければ、免許を出している国土交通省の地方整備局か都道府県の窓口が相談先になります。
「業者に情報を渡すのがまだ怖い」という段階なら、先に不動産情報ライブラリで近隣の成約実績を自分で見ておく。それだけでも、提示された査定額が妥当かどうかの物差しになります。
よくある質問 📋
Q. 5%ルールは、使うか使わないか選べるのですか?
A. 実際の取得費が分かっていても、それが売った金額の5%を下回るときは5%のほうを使えます(国税庁No.3258)。逆に、実額のほうが大きければ実額で計算します。有利なほうを選ぶ形になります。なお、5%の規定は条文上は昭和27年12月31日以前から所有していた土地建物等が対象ですが、通達により昭和28年1月1日以後に取得したものにも準じて計算してよいとされています。
Q. 固定資産税評価額を取得費の代わりに使えますか?
A. 固定資産税評価額は課税のための評価額で、購入代金そのものではありません。単独で「これが取得費です」と主張する根拠にはなりにくい。ただし、土地と建物の価額を按分する際の比率の根拠として使われることはあります。
Q. リフォーム代は取得費に入りますか?
A. 国税庁No.3202は、取得費には購入代金や購入手数料に加えて「その後支出した改良費、設備費など」を含むとしています。大規模なリフォームの領収書が残っているなら、それも取得費です。契約書はなくてもリフォームの請求書は残っていた、というケースは案外あります。
Q. 取得費が分からないまま、とりあえず5%で申告してしまいました。あとから直せますか?
A. 実額を証明する資料が後から見つかった場合、更正の請求という手続きで税額の訂正を求める道があります。ただし期限があり、個別の可否判断は状況によります。資料が見つかった時点で税理士か所轄の税務署に相談してください。
Q. 建物の標準的な建築価額表は、いつの分まで公表されていますか?
A. 2026年9月16日時点で国税庁が公表している表は昭和34年から令和5年までです。昭和33年以前の建築については国税庁ホームページの案内を確認してください。
この記事のまとめ
- 取得費が分からないと、認められる取得費は売った金額の5%だけ。売値のほぼ全額が課税対象になる
- 試算すると、5,000万円の物件で約665万円、2,800万円の物件で約180万円の税額差が出た
- 契約書がなくても、登記事項証明書の抵当権額・ローン書類・通帳・分譲会社の控えで総額を立証できることがある。内訳は国税庁の「建物の標準的な建築価額表」で分ける
- 市街地価格指数による推計は、認められた裁決(平成12年11月16日)と退けられた裁決(平成23年5月16日)の両方がある。最後の手段と考えたほうがいい
- 3,000万円特別控除が使えるなら、5%ルールでも税額がゼロになる場合がある。控除の可否を先に確認する
次にやること: まずは法務局で登記事項証明書を1通取ってください。オンライン請求なら520円、全部事項証明書の乙区を見れば、購入時の抵当権の設定金額が分かります。ここから取得費の再構築が始まります。
税・登記の個別の判断は、税理士・司法書士にご相談ください。特例の適用要件や最新の取扱いは、国税庁ホームページで最新をご確認ください。
出典
- No.3258 取得費が分からないとき(国税庁) 2026-09-16 閲覧
- No.3202 譲渡所得の計算のしかた(分離課税)(国税庁) 2026-09-16 閲覧
- No.3208 長期譲渡所得の税額の計算(国税庁) 2026-09-16 閲覧
- No.3211 短期譲渡所得の税額の計算(国税庁) 2026-09-16 閲覧
- No.3261 建物の取得費の計算(国税庁) 2026-09-16 閲覧
- No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(国税庁) 2026-09-16 閲覧
- No.3302 マイホームを売ったときの特例(3,000万円特別控除)(国税庁) 2026-09-16 閲覧
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例(国税庁) 2026-09-16 閲覧
- No.3267 相続財産を譲渡した場合の取得費の特例(国税庁) 2026-09-16 閲覧
- 建物の標準的な建築価額表(PDF)(国税庁) 2026-09-16 閲覧
- 令和7年分 譲渡所得の申告のしかた 参考2(建物の標準的な建築価額による計算・税額早見表/PDF)(国税庁) 2026-09-16 閲覧
- 標準的な建築価額による計算とは(確定申告書等作成コーナー)(国税庁) 2026-09-16 閲覧
- 確定申告書等作成コーナー(国税庁) 2026-09-16 閲覧
- 令和7年分 譲渡所得の申告のしかた(国税庁) 2026-09-16 閲覧
- (平12.11.16裁決、裁決事例集No.60 208頁)市街地価格指数等による取得費の推計(国税不服審判所) 2026-09-16 閲覧
- (平成23年5月16日裁決)市街地価格指数による取得費の計算(国税不服審判所) 2026-09-16 閲覧
- 公表裁決事例等の紹介(国税不服審判所) 2026-09-16 閲覧
- 市街地価格指数・全国木造建築費指数(一般財団法人 日本不動産研究所) 2026-09-16 閲覧
- 不動産取引価格情報提供制度(国土交通省) 2026-09-16 閲覧
- 不動産情報ライブラリ(不動産取引価格情報)(国土交通省) 2026-09-16 閲覧
- 登記手数料について(法務省) 2026-09-16 閲覧
- 宅地建物取引業者からの悪質な勧誘電話等にご注意ください(国土交通省 関東地方整備局) 2026-09-16 閲覧
- 実質取得費の証明や贈与による取得した資産など、譲渡所得に係るQ&A(東急リバブル) 2026-09-16 閲覧
- 「不動産売却時に、領収書や契約書を紛失していた場合についての質問です」(Yahoo!知恵袋の質問と回答)(Yahoo!知恵袋) 2026-09-16 閲覧
- 「父が亡くなり実家じまい」不動産売却後の手続きに関する質問(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-09-16 閲覧
- 市街地価格指数の調べ方(リサーチ・ナビ)(国立国会図書館) 2026-09-16 閲覧