路線価から土地の売却価格を計算する手順|公示地価との使い分け
国税庁の路線価図の読み方から、奥行・角地・不整形地の補正率をかけ、公示地価の水準を経由して売却価格の目安に直すまでを順番に解説します。旗竿地の計算例と、計算が合わないときの対処もまとめました。
この記事にはアフィリエイトリンクが含まれます。
「実家の土地、いくらになるんだろう」。相続の話が出た夜、スマホで検索してみたものの、出てくるのは査定フォームばかり。まだ電話はほしくないんですよね。
結論から言うと、こうです。
- 国税庁の路線価図で、その道路の路線価(1㎡あたり、千円単位)を調べる
- 奥行・角地・形の補正率をかけて、地積を掛ける
- 出た額を 0.8で割る。これで公示地価の水準になり、売却価格の話ができる出発点に立てます
ここから先は、その3行を分解していきます。電話は一本もかけません。
この記事の目次
- 路線価・公示地価・実勢価格。この3つの関係が分かれば、あとは計算だけ 📊
- その前に確認。あなたの土地に路線価はついていますか
- 路線価図の読み方。「300D」の数字と丸印が全部です 🗾
- 手順:5ステップで、路線価から売却価格の目安まで
- ステップ1:正面路線を決める
- ステップ2:奥行価格補正率をかける
- ステップ3〜5
- 角地は本当に高いのか。普通住宅地区の加算率は3%です 💰
- 側方路線影響加算率(角地の加算)
- 二方路線影響加算率(裏にも道路)
- 旗竿地・不整形地はどれだけ下がるのか
- 地積区分(普通住宅地区)
- 不整形地補正率(普通住宅地区)
- 間口が狭い・細長いときの追加減額(普通住宅地区)
- 計算例:路線価5,518万円を、売却価格の目安に直す 🏠
- 計算が合わないとき。症状別の原因と対処
- 一次情報で確かめる:どのサイトで何が分かるか
- ① 国税庁「財産評価基準書 路線価図・評価倍率表」
- ② 国土交通省「不動産情報ライブラリ」
- ③ 全国地価マップ
- 査定に進む前に知っておきたいこと 📋
- この記事のまとめ
路線価・公示地価・実勢価格。この3つの関係が分かれば、あとは計算だけ 📊
この章を読むと、なぜ「0.8で割る」のかが分かります。土地の値段には、目的の違う「公的な値段」が何種類もあります。バラバラなのではなく、一本の物差しの上に並んでいます。
国土交通省の「主な公的土地評価一覧」には、相続税評価(路線価)は平成4年以降、地価公示の水準の8割程度、固定資産税評価は平成6年以降、7割程度と書かれています。これは全国共通の設計です。
| 地価公示 | 都道府県地価調査 | 相続税路線価 | 固定資産税評価額 | |
|---|---|---|---|---|
| 決める人 | 国交省 土地鑑定委員会 | 都道府県知事 | 国税庁・国税局長 | 総務省・市町村長 |
| 価格の時点 | 毎年1月1日 | 毎年7月1日 | 毎年1月1日 | 1月1日 |
| 公表 | 3月 | 9月 | 7月 | 3年に1度の評価替え |
| 公示地価に対する水準 | 100(基準) | ほぼ同水準 | 8割程度 | 7割程度 |
← 横にスクロールできます →
つまり 路線価 ÷ 0.8 = 公示地価の水準。ここが計算の背骨です。
参考までに、直近の地価公示の数字も置いておきます。令和8年地価公示(価格時点は令和8年1月1日、公表は令和8年3月18日)では、全国の住宅地の平均変動率は +2.1%。三大都市圏の住宅地は+3.5%、うち東京圏が+4.5%、大阪圏が+2.5%、名古屋圏が+1.9%。地方圏の住宅地は+0.9%でした。標準地は全国26,000地点で、うち調査を実施したのは25,565地点です。
過去にこう動いた、という記録です。来年どうなるかは、この数字からは分かりません。
その前に確認。あなたの土地に路線価はついていますか
いきなり計算に入る前の関門です。路線価がついていない土地が、日本にはたくさんあります。
国税庁の説明では、路線価方式は「路線価が定められている地域の評価方法」、倍率方式は「路線価が定められていない地域の評価方法」で、倍率地域は固定資産税評価額 × 一定の倍率で計算します。
ここで失敗しやすい: 倍率地域なのに路線価図をいくら探しても数字が見つからず、時間を溶かすパターンです。市街地から離れた住宅地、農村部、旧市街の外周は倍率地域のことがよくあります。地図を開いて数字が一切ないなら、迷わず評価倍率表に切り替えてください。倍率方式の場合、必要なのは固定資産税の納税通知書に載っている評価額です。手元にない場合は市区町村で評価証明書を取れます。
路線価図の読み方。「300D」の数字と丸印が全部です 🗾
この章で、路線価図の記号がひととおり読めるようになります。読むものは3つだけです。
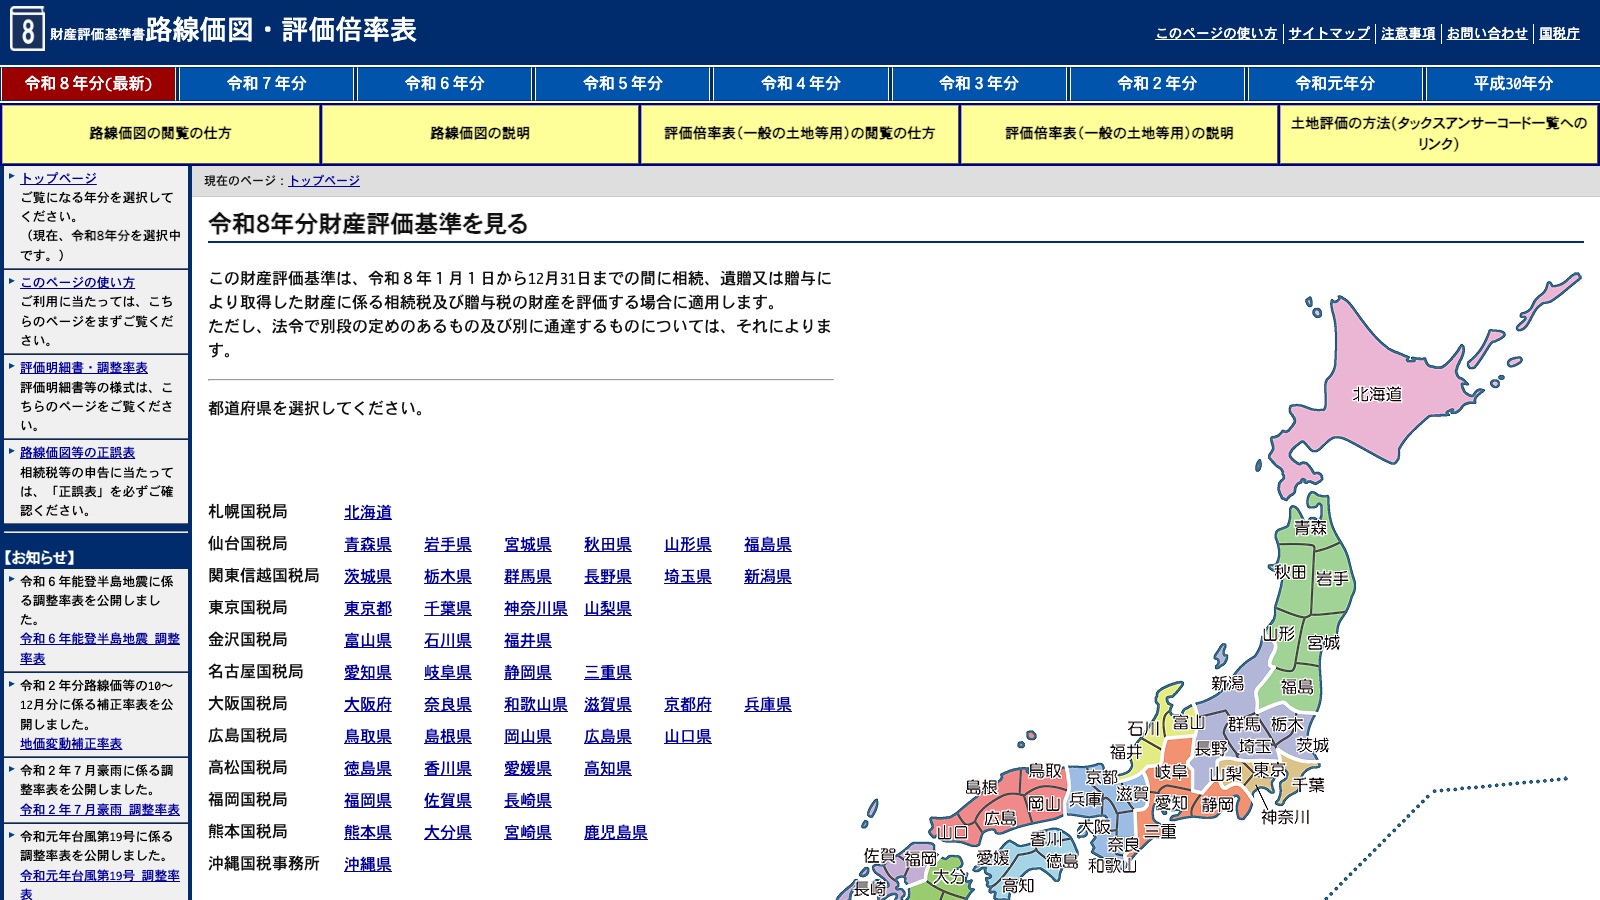
国税庁のサイトでは、年分を選んで都道府県 → 市区町村 → 町丁名の順に進むと路線価図が開きます。2026年9月10日時点では、令和8年分から平成30年分まで9年分が公開されています。相続の話なら「亡くなった年の年分」を選ぶ点に注意してください。
① 数字は1㎡あたりの路線価(千円単位)。 「300」なら30万円/㎡です。100㎡なら3,000万円が出発点になります。
② アルファベットは借地権割合。 国税庁の路線価図の説明では、A=90%、B=80%、C=70%、D=60%、E=50%、F=40%、G=30% と定められています。自分名義の土地に自分の家が建っているなら、ここは使いません。借地に建てた家を売る、あるいは他人に貸している土地を売るときだけ効いてきます。
③ 数字を囲む図形が地区区分。 円・楕円・菱形・四角などの記号で、ビル街地区・高度商業地区・繁華街地区・普通商業併用住宅地区・普通住宅地区・中小工場地区・大工場地区を表します。この地区区分によって、次に使う補正率の表がまるごと変わります。 一般的な住宅地なら「普通住宅地区」であることがほとんどです。
ここで失敗しやすい: 地区区分を見落として、商業地の表で計算してしまうケース。同じ角地でも、加算率が普通住宅地区は0.03、高度商業地区は0.10。3倍以上違います。
手順:5ステップで、路線価から売却価格の目安まで
ここが本題です。1ステップ1動作でいきます。
ステップ1:正面路線を決める
道路が1本なら悩みません。2本以上に面しているときは、路線価に奥行価格補正率をかけた額が高いほうを正面にします。「路線価の数字が大きいほう」ではありません。奥行が浅いと補正率で下がるので、逆転することがあります。
ステップ2:奥行価格補正率をかける
奥行が浅すぎても深すぎても、使いにくい土地として評価が下がります。国税庁の調整率表(平成31年1月分以降用)から、普通住宅地区の値を抜き出すとこうです。
| 奥行距離 | 補正率 | 奥行距離 | 補正率 |
|---|---|---|---|
| 4m未満 | 0.90 | 24m以上28m未満 | 0.97 |
| 4m以上6m未満 | 0.92 | 28m以上32m未満 | 0.95 |
| 6m以上8m未満 | 0.95 | 32m以上36m未満 | 0.93 |
| 8m以上10m未満 | 0.97 | 36m以上40m未満 | 0.92 |
| 10m以上24m未満 | 1.00 | 40m以上44m未満 | 0.91 |
← 横にスクロールできます →
一般的な戸建ての敷地(奥行12〜18mくらい)は、たいてい1.00です。ここで手が止まる人が多いのですが、普通の住宅地なら、この欄はほぼ気にしなくていいというのが実感です。
ここで失敗しやすい: 商業地の表を見てしまうこと。同じ奥行30mでも、繁華街地区なら0.98、普通住宅地区なら0.95です。
ステップ3〜5
角地と不整形地は、次の2つの章でじっくり扱います。ステップ5の「÷0.8」は最後にまとめて。
角地は本当に高いのか。普通住宅地区の加算率は3%です 💰
「角地だから高く売れるよ」と言われたことがあるかもしれません。税金の計算上は、そこまでではありません。
計算式は国税庁のタックスアンサーNo.4604のとおりです。
1㎡あたりの評価額
 = 正面路線価 × 奥行価格補正率
 + 側方路線価 × 奥行価格補正率 × 側方路線影響加算率
 + 裏面路線価 × 奥行価格補正率 × 二方路線影響加算率
評価額 = 上記 × 地積
側方路線影響加算率(角地の加算)
| 地区区分 | 角地の場合 | 準角地の場合 |
|---|---|---|
| ビル街 | 0.07 | 0.03 |
| 高度商業・繁華街 | 0.10 | 0.05 |
| 普通商業・併用住宅 | 0.08 | 0.04 |
| 普通住宅・中小工場 | 0.03 | 0.02 |
| 大工場 | 0.02 | 0.01 |
← 横にスクロールできます →
二方路線影響加算率(裏にも道路)
| 地区区分 | 加算率 |
|---|---|
| ビル街 | 0.03 |
| 高度商業・繁華街 | 0.07 |
| 普通商業・併用住宅 | 0.05 |
| 普通住宅・中小工場 | 0.02 |
| 大工場 | 0.02 |
← 横にスクロールできます →
やってみます。 普通住宅地区、正面路線価30万円/㎡(奥行15m)、側方路線価22万円/㎡(奥行12m)、地積180㎡の角地。奥行はどちらも10〜24mなので補正率1.00です。
- 正面:300,000 × 1.00 = 300,000円
- 側方:220,000 × 1.00 × 0.03 = 6,600円
- 合計:306,600円/㎡ × 180㎡ = 5,518万円
角地でなければ 300,000 × 180 = 5,400万円。差は約119万円、率にして2.2%です。
ここ、大事なところです。相続税の世界では角地は2〜3%しか上がりません。でも実際の売買では、角地はもっと評価されることがあります。 日当たり、駐車場の出し入れ、建物の設計の自由度。逆に、交通量が多くて騒がしい角地は敬遠されることもある。路線価の計算は「税金のための物差し」であって、買い手の気持ちは織り込まれていません。 ここが後で効いてきます。
旗竿地・不整形地はどれだけ下がるのか
四角くない土地は、路線価の計算で大きく減額されます。ここは角地の3%とは桁が違います。
想定整形地とは、その土地の全体を囲む、正面路線に面した長方形または正方形のこと。そこからはみ出した部分が「かげ地」です。国税庁のタックスアンサーNo.4620には、実際に「不整形地補正率 0.79(普通住宅地区・地積区分A・かげ地割合50パーセント)」という数字が出てきます。
地積区分(普通住宅地区)
| 区分 | 地積 |
|---|---|
| A | 500㎡未満 |
| B | 500㎡以上750㎡未満 |
| C | 750㎡以上 |
← 横にスクロールできます →
一般的な戸建ての敷地は、まずAです。
不整形地補正率(普通住宅地区)
| かげ地割合 | A | B | C |
|---|---|---|---|
| 10%以上 | 0.98 | 0.99 | 0.99 |
| 20%以上 | 0.94 | 0.97 | 0.98 |
| 30%以上 | 0.90 | 0.93 | 0.96 |
| 40%以上 | 0.85 | 0.88 | 0.92 |
| 50%以上 | 0.79 | 0.82 | 0.87 |
| 60%以上 | 0.70 | 0.73 | 0.78 |
| 65%以上 | 0.60 | 0.65 | 0.70 |
← 横にスクロールできます →
間口が狭い・細長いときの追加減額(普通住宅地区)
| 間口距離 | 間口狭小補正率 | 奥行÷間口 | 奥行長大補正率 | |
|---|---|---|---|---|
| 4m未満 | 0.90 | 2以上3未満 | 0.98 | |
| 4m以上6m未満 | 0.94 | 3以上4未満 | 0.96 | |
| 6m以上8m未満 | 0.97 | 4以上5未満 | 0.94 | |
| 8m以上 | 1.00 | 5以上6未満 | 0.92 | |
| 6以上 | 0.90 |
← 横にスクロールできます →
旗竿地でやってみます。 普通住宅地区、路線価30万円/㎡、間口3m、地積120㎡、想定整形地は12m×20m=240㎡。
- 計算上の奥行距離=地積÷間口距離=120÷3=40m。ただし想定整形地の奥行20mが上限なので20m → 奥行価格補正率 1.00
- かげ地割合=(240−120)÷240=50% → 不整形地補正率 0.79(地積区分A)
- 間口3m → 間口狭小補正率 0.90
- 奥行20m ÷ 間口3m ≒ 6.7 → 奥行長大補正率 0.90
複数の補正を重ねるときは、「不整形地補正率×間口狭小補正率」と「奥行長大補正率×間口狭小補正率」を比べて低いほうを使い、下限は0.60、という定めがあります。
- 0.79 × 0.90 = 0.711
- 0.90 × 0.90 = 0.81
低いほうの0.711を採用。300,000 × 1.00 × 0.711 × 120㎡ = 約2,560万円。
同じ120㎡でも、整形地なら3,600万円。約29%の差です。角地の2.2%とは比べものになりません。
補正の組み合わせや想定整形地の取り方は、土地の形によって判断が分かれます。相続税の申告に使う正式な金額は、税理士に確認してください。 ここで出しているのは、あくまで売却の目安を掴むための概算です。
計算例:路線価5,518万円を、売却価格の目安に直す 🏠
さきほどの角地(180㎡、相続税評価額5,518万円)を、最後まで進めます。
ステップ5:÷0.8で公示地価の水準へ。
5,518万円 ÷ 0.8 = 約6,898万円
これで「地価公示と同じ物差し」に乗りました。ただし、これはまだ売却価格ではありません。地価公示は「標準的な土地の、正常な価格」です。あなたの土地には、それに乗らない事情があります。
うちいくらの集計|路線価の何倍で売れているか
国土交通省「不動産情報ライブラリ」で公開されている不動産取引価格情報から、2023年第1四半期〜2026年第1四半期に成立した東京23区の「宅地(土地)」取引のうち、面積60〜300㎡・取引時点と同じ年分の相続税路線価が特定できた3,187件を抽出しました。1件ごとに「取引価格 ÷(路線価 × 面積)」を計算し、その分布を見ています。
- 中央値:1.31倍
- 下位25%:1.08倍 / 上位25%:1.64倍
理屈の上では 1 ÷ 0.8 = 1.25倍が中心のはずで、中央値はそれをやや上回りました。地価が上がっている局面では、1月1日時点の路線価が実際の取引に追いつかないためと考えられます。
注意していただきたいのは幅のほうです。同じ23区内で、1.08倍と1.64倍が同居しています。取引価格情報は取引当事者へのアンケート回答が元で、面積も丸められて公開されています。「だいたいこのくらい」の目安として使ってください。
この物件で言えば、6,898万円を中心に、おおよそ6,000万円〜8,500万円くらいの幅で考えることになります。幅が広いと感じますよね。実際、広いのです。土地の値段はそういうものです。
そして、この幅の中でどこに着地するかを決めるのは、路線価ではなく買い手です。前面道路の幅、上下水道、建物の解体費、日当たり、学区、駅までの実際の歩き心地。路線価の計算には一切入っていない要素ばかりです。
査定額は売却価格ではありません。 同じことをもう一度書きます。査定額は「この価格なら売れると不動産会社が考えた数字」であって、買い手が払うと約束した金額ではありません。
計算が合わないとき。症状別の原因と対処
| 症状 | 考えられる原因 | 対処 |
|---|---|---|
| 前面道路に数字がない | 私道・位置指定道路など、路線価が設定されていない道路 | 税務署に「特定路線価」の設定を申し出る制度があります。または倍率地域の可能性 |
| 町名を探しても路線価図が出てこない | 倍率地域 | 同じサイトの「評価倍率表」に切り替え。固定資産税評価額 × 倍率で計算 |
| 道路が2本あってどちらが正面か分からない | 路線価の大小と、補正後の大小が逆転している | 両方について「路線価×奥行価格補正率」を出し、高いほうを正面に |
| 登記簿の面積と測ってみた面積が違う | 古い土地にある縄伸び・縄縮み | 売買では実測が基準になることが多いです。確定測量を検討 |
| 奥行がガタガタで測れない | 不整形地 | 地積 ÷ 間口距離=計算上の奥行距離。ただし想定整形地の奥行が上限 |
| 計算額と近所の売出価格が全然違う | 売出価格は「売主の希望」で、成約価格ではない | 不動産情報ライブラリで、実際に成立した取引価格を確認 |
| マンションなので土地が分からない | 敷地全体を持分で割る必要がある | 登記事項証明書の敷地権割合を確認。路線価だけでは近い数字になりません |
← 横にスクロールできます →
ここで一番つまずくのが「特定路線価」です。 家の前が私道で、路線価図に数字がない。この場合、相続税の申告のために税務署へ設定を申し出ることができます。ただし手続きと時間がかかります。売却の目安を知りたいだけなら、その私道が接続している公道の路線価を出発点に、通行しにくさの分だけ割り引いて考えるほうが実用的です。
一次情報で確かめる:どのサイトで何が分かるか
自分で計算するいちばんの利点は、まだ誰にも連絡しなくていいことです。使うサイトは3つで足ります。
① 国税庁「財産評価基準書 路線価図・評価倍率表」
相続税路線価と評価倍率。毎年7月に、その年の1月1日時点のものが公表されます。2026年9月10日時点で、令和8年分から平成30年分まで9年分が公開されています。
② 国土交通省「不動産情報ライブラリ」
国土交通省「不動産情報ライブラリ」のトップページを見る(reinfolib.mlit.go.jp)
実際に成立した取引の価格が地図上で見られます。地価公示・都道府県地価調査、成約価格情報、都市計画情報、防災情報も重ねられます。令和8年地価公示のデータは令和8年3月18日に更新されました。路線価で出した数字が現実からどれだけ離れているかを確かめるのは、ここです。
③ 全国地価マップ
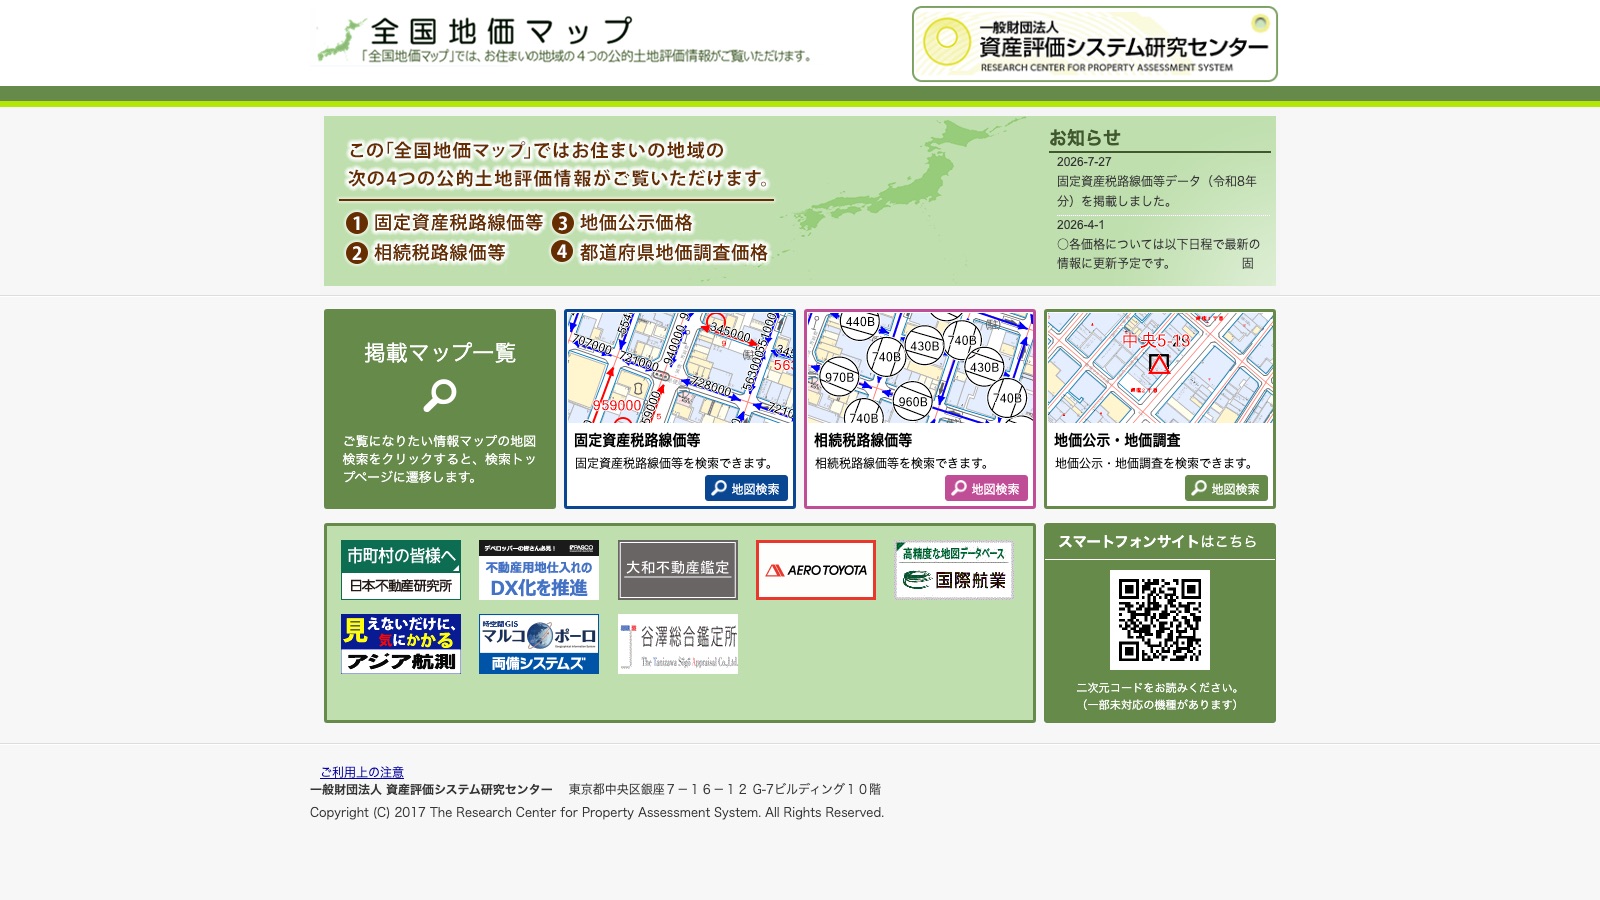
固定資産税路線価、相続税路線価、地価公示価格、都道府県地価調査価格の4つを同じ地図上で切り替えられます。一般財団法人 資産評価システム研究センターが運営しています。固定資産税路線価まで見られるのがここの強みで、公示地価の7割水準という関係も自分で確かめられます。
| 見たいもの | 使うサイト |
|---|---|
| 相続税路線価 | 国税庁 財産評価基準書 / 全国地価マップ |
| 固定資産税路線価 | 全国地価マップ |
| 公示地価・基準地価 | 不動産情報ライブラリ / 全国地価マップ |
| 実際に成立した取引価格 | 不動産情報ライブラリ |
| 補正率の表 | 国税庁 調整率表 |
← 横にスクロールできます →
査定に進む前に知っておきたいこと 📋
路線価で自分なりの数字を持ったら、次は不動産会社です。ここで一つだけ、業界の仕組みの話をします。
不動産会社の査定額には、幅があります。 同じ土地に、5,800万円と7,200万円が並ぶことは珍しくありません。理由の一つは、単純に見立てが違うから。もう一つは、媒介契約(売却を任せる契約、という意味です)を取るために、高めの数字を出す会社があるからです。契約を取ったあと「反応がないので下げましょう」となる流れは、この業界ではよく知られています。
路線価から自分で計算しておくと、ここで踏みとどまれます。「6,900万円が公示水準か。7,200万円は、根拠を聞いてみよう」と考えられる。数字を持たずに査定を受けると、一番高い数字に引っ張られます。
もう一つ、一括査定サイトの営業連絡について。複数社にまとめて依頼すると、登録した直後から電話がかかってきます。 6社に依頼すれば6社から来ます。翌日も来ます。仕事中でも来ます。これは仕組み上そうなるもので、「静かに検討したい」という希望とは相性がよくありません。
現実的な対処はこのあたりです。
- 申込フォームに備考欄があれば「連絡はメールのみでお願いします」と書く。守られないこともありますが、書かないよりは効きます
- 依頼社数を絞る。いきなり6社ではなく、まず2〜3社
- 電話に出られる時間帯を指定する
- 訪問査定ではなく机上査定(簡易査定)から始める
そして、しつこいですが。査定額は売却価格ではありません。 査定額が高い会社が高く売ってくれる、という関係にもなっていません。
よくある質問
Q. 路線価は毎年変わりますか?
はい。毎年1月1日を評価時点として、7月に公表されます。相続税の計算では亡くなった日が属する年分の路線価を使うので、年分の選択を間違えないでください。
Q. 路線価 ÷ 0.8 が、そのまま売れる金額ですか?
いいえ。÷0.8で出るのは「地価公示と同じ水準に直した数字」です。そこから実際の取引価格は上にも下にも動きます。うちいくらの集計(東京23区の土地取引3,187件)では、取引価格 ÷(路線価×面積)の中央値は1.31倍、下位25%が1.08倍、上位25%が1.64倍でした。幅があることを前提にしてください。
Q. 建物が建っている場合はどうなりますか?
この記事の計算は土地だけです。中古戸建てとして売るなら建物の価値が乗り、更地にして売るなら解体費が引かれます。木造30坪の解体で、地域や条件により100万〜200万円台になることが多いとされます。見積もりは実際に取ってみないと分かりません。
Q. 相続税の申告にこの計算をそのまま使えますか?
使わないでください。この記事は補正率の表と考え方を紹介したもので、想定整形地の取り方や補正の組み合わせは土地ごとに判断が分かれます。申告額は税理士に、登記や相続手続きは司法書士に確認してください。
Q. 倍率地域なので路線価がありません。どうすれば?
固定資産税評価額 × 評価倍率で計算します。固定資産税評価額は公示地価の7割程度の水準なので、「固定資産税評価額 ÷ 0.7」でも公示水準の目安は出せます。倍率方式の結果と突き合わせてみてください。
この記事のまとめ
- 路線価は公示地価の8割程度、固定資産税評価額は7割程度。物差しは一本につながっている(国土交通省「主な公的土地評価一覧」)
- 路線価図の「300D」は、300千円/㎡の路線価と借地権割合D=60%。数字を囲む図形が地区区分で、これで使う補正率表が変わる
- 角地の加算は普通住宅地区で+0.03。一方、かげ地割合50%の旗竿地は0.79の減額。形の悪さのほうが、はるかに大きく効く
- 路線価 ÷ 0.8 で公示水準。うちいくらの集計では、東京23区の土地取引で「取引価格 ÷(路線価×面積)」の中央値は1.31倍、四分位で1.08〜1.64倍
- 査定額は売却価格ではありません。 路線価で自分の数字を持ってから査定に進むと、極端な数字に振り回されずに済みます
次にやること: 国税庁の財産評価基準書で、実家の前の道路の路線価を1つだけ調べてみてください。5分で終わります。不動産会社に連絡するのは、そのあとで構いません。
※本記事の路線価・補正率は国税庁の調整率表(平成31年1月分以降用)、地価公示の数値は令和8年地価公示によります。いずれも2026年9月10日時点で公開されている内容です。最新の数値は各公式サイトでご確認ください。
出典
- 土地及び土地の上に存する権利の評価についての調整率表(平成31年1月分以降用)(国税庁) 2026-09-10 閲覧
- 路線価図の説明(国税庁) 2026-09-10 閲覧
- 財産評価基準書 路線価図・評価倍率表(国税庁) 2026-09-10 閲覧
- No.4604 路線価方式による宅地の評価(国税庁) 2026-09-10 閲覧
- No.4620 無道路地の評価(国税庁) 2026-09-10 閲覧
- 不整形地の奥行距離の求め方(国税庁) 2026-09-10 閲覧
- 屈折路に面する不整形地の想定整形地のとり方(国税庁) 2026-09-10 閲覧
- 側方路線影響加算の計算例――不整形地の場合(国税庁) 2026-09-10 閲覧
- 路線価方式と倍率方式(確定申告書等作成コーナー)(国税庁) 2026-09-10 閲覧
- 主な公的土地評価一覧(国土交通省) 2026-09-10 閲覧
- 令和8年地価公示の概要(国土交通省) 2026-09-10 閲覧
- 令和8年地価公示を公表しました(国土交通省) 2026-09-10 閲覧
- 令和8年地価公示データ更新(不動産情報ライブラリ等での公開)(国土交通省) 2026-09-10 閲覧
- 不動産情報ライブラリ(国土交通省) 2026-09-10 閲覧
- 不動産価格(取引価格・成約価格)情報の検索・ダウンロード(国土交通省) 2026-09-10 閲覧
- 全国地価マップ(一般財団法人 資産評価システム研究センター) 2026-09-10 閲覧