売却と賃貸どちらが得か|家賃収入と維持費を10年で比較
同じマンションを「今売る」場合と「10年貸してから売る」場合で、手取りを10年分シミュレーションしました。空室・原状回復・不動産所得の税金・3,000万円特別控除の期限まで織り込んで、どこで順位が入れ替わるかを数字で示します。
この記事にはアフィリエイトリンクが含まれます。
転勤の内示が出て、通帳と住宅ローンの残高証明を並べたまま固まる。売るか、貸すか。
「貸しておけば家賃が入るし、戻れる」。そう聞いたことがあると思います。私も最初はそう思っていました。でも同じ物件で10年分の数字を並べてみると、話はもう少し込み入っていました。
この記事の結論
10年の手取りの差は、前提が少し動くだけで数百万円ひっくり返ります。金額で決めるより「戻る予定があるか」で決めたほうが失敗しません。
- 数年で戻る日が決まっている → 期間を区切って貸す(定期借家)
- 戻る予定が決まっていない → 住まなくなって3年目の年末までに売る
- 住宅ローンが残っている → 決める前に借入先へ確認する
以下、全部の前提を開示して計算します。あなたの物件の数字に差し替えられるように作りました。
この記事の目次
結論から:どっちが得かは、前提が少し動くだけで入れ替わる 💰
まず絵で見てください。同じマンションを「今売る」「10年貸してから売る」で比べた、10年後の手取りです。
正直、組んでいて一番驚いたのはここです。差が思ったより小さい。 10年という長さに対して、プラス330万円やマイナス90万円という幅しか出てこない。
理由は、家賃で稼いだぶんを、売るときの税金がだいぶ食べてしまうからです。貸すと「3,000万円の特別控除」という大きな武器を失う可能性があります。これは後ほど詳しく。
もうひとつ。今売れば5,290万円が一度に手に入ります。このお金をただ金利1%の場所に10年置くだけでも、500万円以上増えます。そこまで入れると、横ばいケースの優位はほぼ消えます。
だから「金額で決める」のは、たぶん筋が悪い。判断材料として先に出しますが、最後は別の軸で決めることをおすすめします。
同じ家で計算してみた|前提をぜんぶ出します 📋
この章を読めば、自分の物件の数字に差し替える方法が分かります。
モデルにしたのは、東京23区・鉄筋コンクリート造・70㎡・築20年の中古マンションです。売却価格は、うちいくらの集計から持ってきました。
集計方法: 国土交通省の不動産取引価格情報のうち、2024年第1四半期〜2025年第4四半期に取引された東京23区の中古マンションを抽出。そこから専有面積65〜75㎡・建築年1996〜2006年の取引だけを残し、取引総額の中央値を取ったもの。結果は5,480万円でした。なお国交省のデータは取引当事者へのアンケートをもとにしたもので、全取引を網羅したものではありません。
| 項目 | 設定した値 | 根拠・考え方 |
|---|---|---|
| 今売った場合の価格 | 5,480万円 | うちいくら集計(上記の方法) |
| 買ったときの価格 | 3,200万円(建物1,600/土地1,600) | 22年前に取得 |
| 貸した場合の家賃 | 月18万円(6年目から17万円) | 前提値。自分の物件は募集賃料で確認してください |
| 管理委託料 | 家賃の5% | 下記の実体験の声と同水準 |
| 管理費+修繕積立金 | 月3.0万円 | 修繕積立金の目安は㎡あたり月252〜335円(国交省ガイドライン) |
| 固定資産税・都市計画税 | 年13万円 | 標準税率1.4%+0.3%で概算 |
| 住宅ローン | 完済済み | ローンが残る場合は後述 |
| 不動産所得にかかる税率 | 30%(所得税20%+住民税10%) | 給与の課税所得が330万〜695万円の人の目安 |
← 横にスクロールできます →
管理委託料の5%という数字は、作文ではありません。Yahoo!知恵袋には、転勤で持ち家を6年間空けた人の回答として「手数料は賃料の5%、その他契約時1ヵ月分、広告料などを支払いました」という書き込みがあります。契約時に1か月分、さらに広告料。ここが抜けている試算をよく見かけるので、今回はきちんと入れました。
ちなみに、国交省の令和6年度住宅市場動向調査は、令和5年4月〜令和6年3月に住み替えなどをした世帯を対象にした調査です(公表は令和7年7月18日)。賃貸の市況を自分で確かめたい人はここも覗く価値があります。
貸した10年、手元に残るのは家賃の4割くらい 📊
ここが一番泥臭いところです。満室の家賃がそのまま収入になることは、ありません。
10年分の内訳を全部出します。
| 項目 | 10年合計 | 中身 |
|---|---|---|
| 満室想定の家賃 | +2,100万円 | 前半5年18万円/後半5年17万円 |
| 空室で入らなかった分 | −105万円 | 入替3回×各2か月 |
| 管理委託料(家賃の5%) | −100万円 | 管理会社に支払う |
| 入替時の仲介手数料・広告料 | −54万円 | 家賃1か月分×3回 |
| 原状回復(貸主が負担する分) | −75万円 | 1回25万円×3回 |
| 設備の交換 | −60万円 | 給湯器・エアコンなど |
| 管理費・修繕積立金 | −360万円 | 月3.0万円 |
| 固定資産税・都市計画税 | −130万円 | 年13万円 |
| 火災保険・確定申告の費用 | −40万円 | 税理士に頼む前提 |
| 税引き前の手残り | +1,176万円 | |
| 不動産所得にかかる所得税・住民税 | −260万円 | 税率30%で試算 |
| 10年の手取り | 約920万円 | 満室家賃の約44% |
← 横にスクロールできます →
2,100万円の家賃が、920万円になる。ここを「家賃がまるごと貯金になる」と思って計画すると、たぶん苦しくなります。
空室は楽観できません。国交省の令和5年度マンション総合調査(公表は令和6年6月21日)では、3か月以上の空室がある分譲マンションが34.0%ありました。同じ調査で、賃貸化された住戸があるマンションは77.8%。つまり、あなたが貸そうとしているその建物の中に、たぶん同じことを考えた部屋がすでにあります。
空室が増えて平均入居率が85%まで落ちると、10年の手取りは920万円から約730万円に下がります。上の図の緑が1割ぶん削られる、という感覚です。
貸すと消える「3,000万円」と、3年の期限 🏠
ここが一番見落とされます。この章だけでも読んでいってください。
マイホームを売ったときは、譲渡所得(売った儲け)から最高3,000万円を差し引ける特例があります。国税庁のタックスアンサーNo.3302に書かれている制度です。
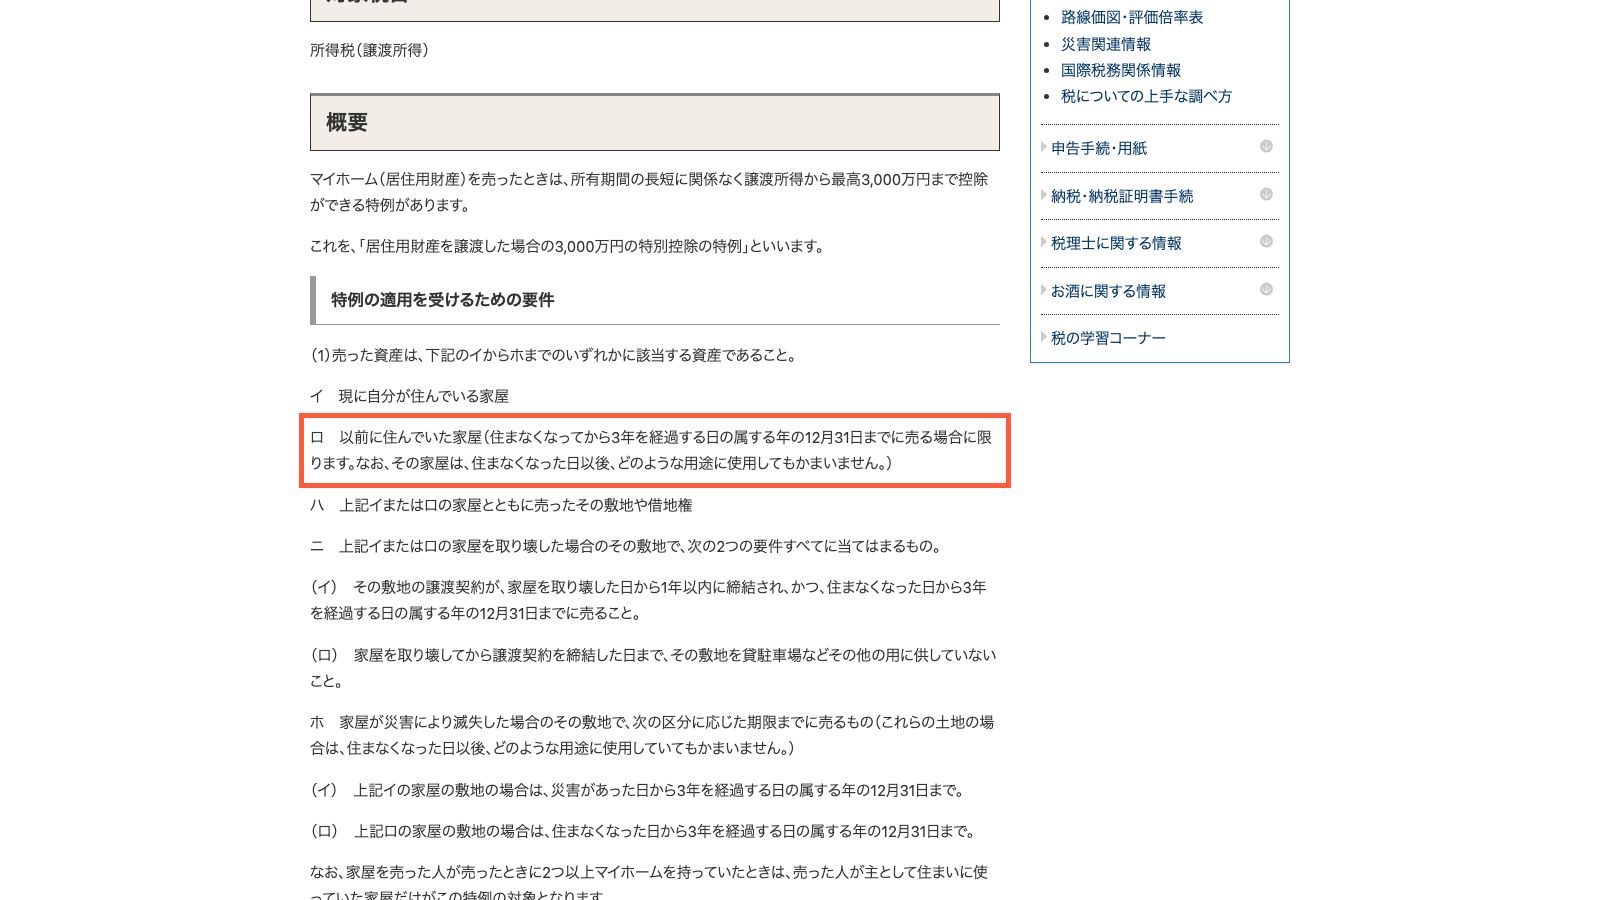
問題は期限です。同ページには「住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限ります」とあります。
同じページには、以前住んでいた家屋は「どのような用途に使用してもかまいません」とも書かれています。つまり貸していても構わない。ただし3年目の年末までに売り切る必要がある。
このモデルケースで、特例が使える場合と使えない場合を比べます。
| 今すぐ売る | 10年貸してから売る | |
|---|---|---|
| 売却価格 | 5,480万円 | 5,480万円(横ばい前提) |
| 譲渡費用(仲介手数料ほか) | −190万円 | −190万円 |
| 取得費 | −2,725万円 | −2,410万円 |
| 譲渡所得 | 2,565万円 | 2,880万円 |
| 3,000万円特別控除 | 使える | 使えない |
| 課税される譲渡所得 | 0円 | 2,880万円 |
| 譲渡所得にかかる税(20.315%) | 0円 | −585万円 |
| 売却の手取り | 5,290万円 | 4,705万円 |
← 横にスクロールできます →
585万円。家賃10年分の手取り920万円のうち、6割以上がここで消えます。
個人的には、ここが売却か賃貸かの最大の分岐だと思っています。空室率や管理委託料をいくら細かく積み上げても、この一行には届きません。「3年の壁」を超えるかどうかで、ゲームの点数表が変わる。
なお税率は、売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡で所得税15%+住民税5%(これに復興特別所得税2.1%が乗って20.315%)。5年以下だと短期譲渡で所得税30%+住民税9%と、倍近くになります。
売るときの税金が増える、もうひとつの理由
貸している間の減価償却が、売るときの税金を押し上げます。地味に見落としがちな仕組みです。
減価償却費は、不動産所得の経費になります(国税庁No.1370に必要経費として明記されています)。だから貸している間は税金を減らしてくれる。ありがたい存在です。
ところが売るとき、建物の取得費は「購入代金から所有期間中の減価償却費相当額を差し引いた金額」になります(国税庁No.3252)。取得費が減れば、儲けが増えて、税金が増える。
ポイントは、自分で住んでいる間と貸している間で、減るペースが違うことです。
自分で住んでいる間は、法定耐用年数の1.5倍で計算します。国税庁No.2109が示す考え方で、鉄筋コンクリートの住宅なら47年の1.5倍。ゆっくり減ります。
ところが貸し始めると業務用になり、本来の年数で償却が進みます。このモデルでは、自分で住んだ22年で475万円しか減らなかったのに、貸した10年だけで317万円減りました。1年あたりで3倍以上のスピードです。
つまり減価償却は、節税ではなく税金の後払いに近い。賃貸中に安くなったぶんは、売るときに取り立てられます。ここを「経費が増えてお得」と説明する記事をよく見ますが、片面しか見ていません。
原状回復は、思っているより貸主の負担が大きい
退去のたびに費用が出ます。しかも「借主に請求すればいい」とは限りません。
国交省の原状回復ガイドラインは、原状回復を「賃借人の故意・過失、善管注意義務違反、その他通常の使用を超えるような使用による損耗・毀損を復旧すること」と定義しています。そして「経年変化、通常の使用による損耗等の修繕費用は、賃料に含まれるもの」と明記しています。
要するに、普通に住んで普通に古くなった分は、貸主の負担です。さらに同ガイドラインは、借主の負担割合も経過年数が長いほど小さくする考え方を採っています。
国民生活センターは2026年2月17日に、賃貸住宅の原状回復トラブルへの注意喚起を出しました。そこに載っている相談事例が、貸主側から見てもなかなか考えさせられます。
| 相談事例 | 居住期間 | 請求額 | 争点 |
|---|---|---|---|
| ソファ跡で壁紙の張替えを請求された | 6年 | 17万円(工賃5万円への減額提案あり) | 通常損耗か故意過失か |
| クロス・畳の全面張替えを請求された | 約10年 | 敷金6万円+追加約20万円 | 非喫煙者による使用 |
| エアコン清掃費を入居時と退去時に請求された | 1年 | 計約6万円 | 二重請求 |
← 横にスクロールできます →
国民生活センター「賃貸住宅の原状回復トラブルにご注意!」のページを見る(kokusen.go.jp)
これを貸主の立場で読むと、こうなります。6年住まれた部屋の壁紙は、たぶん自分で直す。 10年住まれた部屋のクロスと畳も、おおむね自分の財布です。だから今回の試算では、原状回復を1回25万円×3回で75万円を見込みました。
読んでいて少し怖かったのは、請求して揉めるとお金より時間が削られることです。相談窓口は消費者ホットライン「188」。入居者側がここに電話できる状態、というのは覚えておいて損がありません。
相場と家賃、どこで調べるか 🗾
ここは無料で、不動産会社に連絡しなくても分かります。3ステップで足ります。
| 順番 | やること | どこで |
|---|---|---|
| 1 | 同じエリア・同じ面積帯の実際の取引価格を見る | 国交省「不動産情報ライブラリ」 |
| 2 | 同じエリア・同じ面積帯の募集賃料を5件以上並べる | 賃貸ポータルのエリア検索 |
| 3 | 建物の修繕積立金と管理費を管理組合の資料で確認する | 手元の総会資料・重要事項調査報告書 |
← 横にスクロールできます →
まず1。国交省の不動産情報ライブラリは、取引価格や地価公示などを無料で検索できます。旧・土地総合情報システムが2024年4月に統合されたものです。
ここで調べられるのは過去に実際に取引された価格です。査定額ではありません。この区別は何度でも言いたいところで、査定額は不動産会社が出す「このくらいで売れそう」という見込みにすぎません。そのまま売却価格になるものではないので、数字を信じすぎないでください。
相場の方向について。国交省の不動産価格指数(令和7年9月分、公表は令和7年12月26日)では、2010年平均を100として、マンション(区分所有)が222.2、戸建住宅が118.6、住宅地が120.7でした。マンションだけが別の世界にいる形です。ただし、これは過去の推移です。この先どう動くかを私は言えません。上がると書いている記事も下がると書いている記事もありますが、どちらも予測です。
3について。修繕積立金の目安は、国交省のガイドライン(令和6年6月改定)で専有面積1㎡あたり月額が示されています。20階未満・延床5,000㎡未満で平均335円、5,000〜10,000㎡で252円など。70㎡なら月1.8万〜2.3万円が目安で、これに管理費が乗ります。貸すときも売るときも、ここは毎月出ていく固定費です。
一括査定について、先に言っておきます。 複数社にまとめて依頼すると、申込直後から電話が集中します。これは避けられません。その前提で使うなら、備考欄に「連絡はメールのみ」「平日19時以降に携帯へ」と具体的に書く。それでも電話が来る会社はあるので、依頼する社数を2〜3社に絞るほうが、消耗は少なくなります。
もうひとつ知っておくと景色が変わる話。不動産会社が売主と買主の両方から手数料を取る「両手仲介」という形があります。売買の媒介報酬の上限は、400万円超の部分が3%(200万円までは5%、200万〜400万円は4%。合わせて「3%+6万円」と呼ばれます)。片側から3%より、両側から3%のほうが会社の売上は倍です。そのため、他社の買主候補に物件を紹介しない「囲い込み」が起きることがあります。売主にとっては、買い手の母数が減るという意味で不利になります。これは制度として存在する仕組みで、だからこそ「どこに頼むか」は価格の見積もりだけで決めない方がいい。
ローンが残っているなら、決める前にやること
住宅ローンは「自分が住む家」のための融資です。黙って貸すのは、契約違反になりえます。
住宅金融支援機構のフラット35のFAQは、この点を明確に書いています。転勤などやむを得ない事情で一時的に居住できない場合は、融資住宅に戻ることを前提に賃貸することが可能。ただし金融機関の窓口で住所変更の手続が必要です。そして投資用など目的外利用が判明した場合には、借入れの全額を一括で返済いただく場合があるとされています。
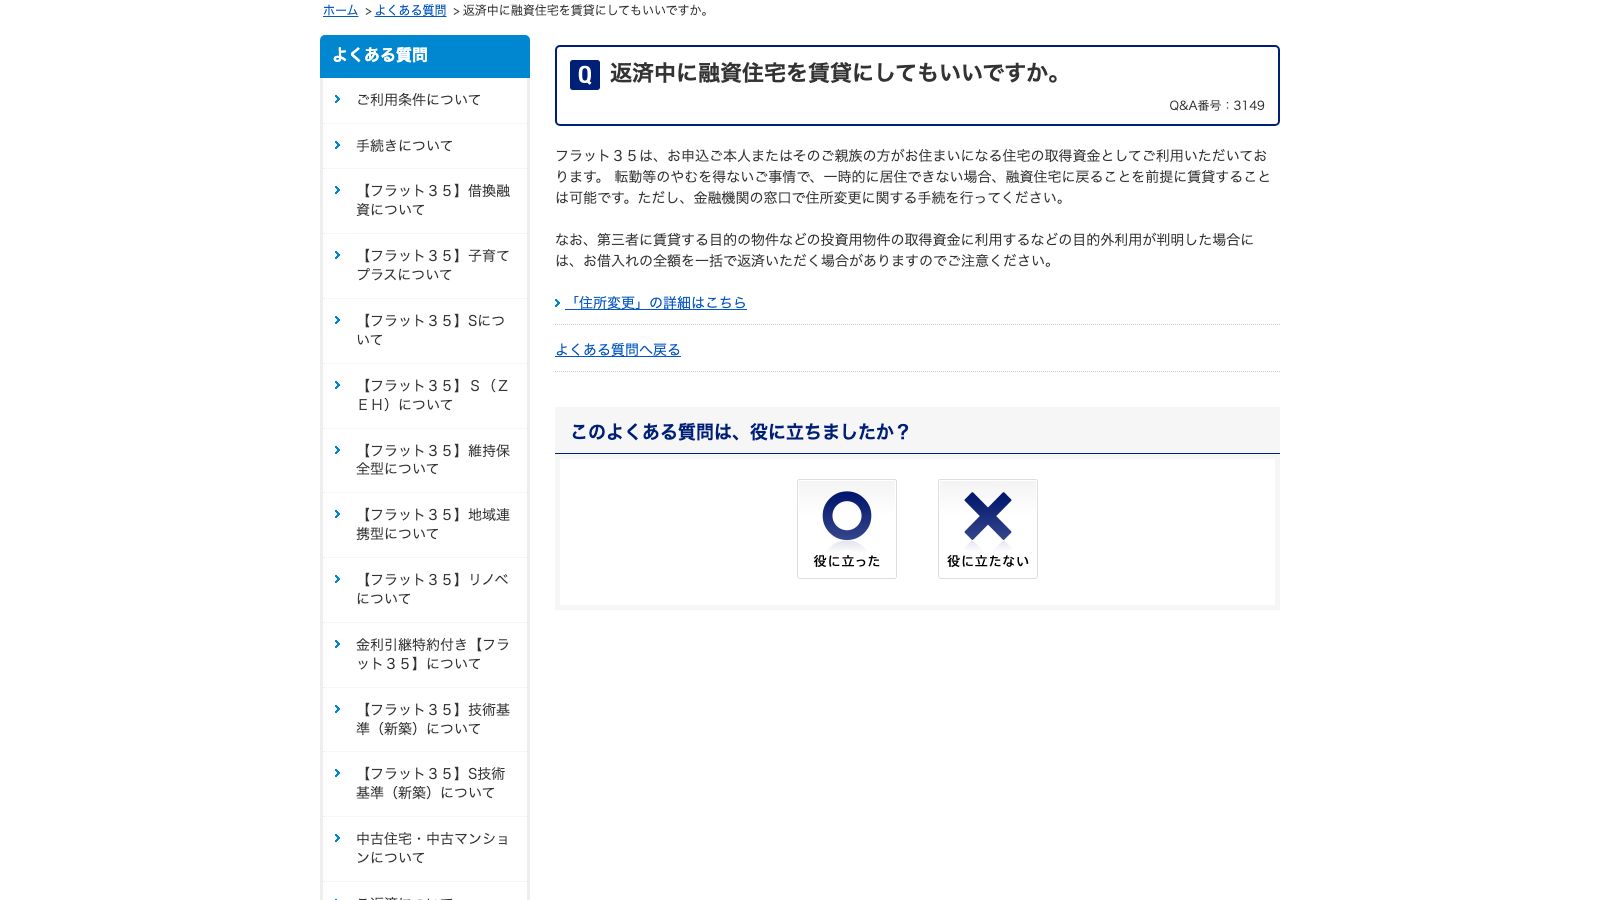
つまり順番はこうです。①借入先に相談 → ②貸せるか・条件を確認 → ③そのうえで売却か賃貸かを決める。 逆にすると、話が進んだところで止まります。
住宅ローン控除も関係します。国税庁No.1234によれば、転勤などやむを得ない事由で住まなくなると控除は受けられなくなりますが、居住しなくなる前に所定の届出をしておけば、再び住んだ年の翌年以後、残りの控除期間について再適用を受けられます。賃貸に出していた場合も、再居住した年の翌年以後が対象になります。
ここは「届出を先に出しておく」という一手が効きます。出さずに引っ越すと、戻ってきても使えません。ただし個別の判断は税理士に確認してください。この記事は制度の一般的な説明までです。
貸した方がいいのは、この3つが揃ったときだけ
結論の軸に戻ります。金額差が数百万円でひっくり返るなら、金額以外で決めるべきです。
3つとも「はい」なら、貸す選択に意味があります。そのときは定期借家契約を検討してください。
国交省の定期建物賃貸借Q&Aによれば、定期借家は「契約で定めた期間が満了することにより、更新されることなく、確定的に賃貸借契約が終了」します。普通借家だと、正当の事由がない限り貸主から更新を拒めません。これは「3年で戻る」という計画と相性が悪い。
ただし成立には3つの要件があります。①契約期間を定める、②公正証書などの書面で契約する、③契約書とは別に、契約締結前に事前説明文書を交付して説明する。この③を抜かすと定期借家にならないので、ここは管理会社任せにせず確認してください。
Yahoo!不動産の知恵袋には、転勤を控えた人の相談に対して、借り手が見つからなければ「ローンと経費だけがかかる状態」になると指摘する回答がありました。素朴ですが、②の設問はまさにこれです。
よくある質問
Q. 3年以内に売れば控除が使えるなら、2年だけ貸してみるのはどうですか。
制度上は、住まなくなってから3年を経過する日の属する年の12月31日までに売却すれば、その間に貸していても3,000万円控除は使えます。ただし売るまでに時間がかかることを忘れないでください。入居者がいる状態での売却は買い手が限られ、退去を待つなら定期借家の満了まで動けません。期限の年末に間に合わせるには、逆算して1年以上の余裕が必要です。
Q. 家賃収入があると、会社や扶養にどう影響しますか。
不動産所得は総収入金額から必要経費を引いて計算します(国税庁No.1370)。給与と合算して所得税・住民税がかかるので、住民税の通知から会社に分かることがあります。副業規定がある職場なら先に確認を。扶養や保険料への影響は家庭の状況で変わるので、税理士に相談してください。
Q. 不動産所得が赤字なら、節税になりますか。
赤字は他の黒字の所得と損益通算できますが、土地等を取得するために要した負債の利子に相当する部分は対象外です。そもそも「節税のために赤字で貸し続ける」のは手元のお金が減る話で、得をしているわけではありません。減価償却で減った税金も、売るときに取得費が減ることで戻ってきます。
この記事のまとめ
- 10年の手取り差は、価格が横ばいなら貸す方が約330万円多く、1割下がると今売る方が有利になる。前提が少し動くだけで入れ替わる
- 家賃2,100万円のうち、手元に残るのは約920万円。満室家賃の4割強が実感に近い
- 最大の分岐は3,000万円特別控除。住まなくなって3年目の年末を超えると、このケースでは税が0円から585万円に増える
- 減価償却は節税ではなく税金の後払い。賃貸中に減った分は売却時の取得費減として戻ってくる
- 普通に古くなった分の原状回復は貸主負担。退去のたびに出ていく
- 次にやること: 不動産情報ライブラリで同じ面積帯の取引価格を5件見て、自分の家の数字でこの表を作り直してください。査定を頼むのは、その後で十分間に合います
もっと詳しく知りたい人へ
今回の試算で使った計算の細かい部分を置いておきます。読み飛ばして構いません。
減価償却の償却率: 自分で住んでいる期間は、国税庁No.2109の考え方に沿って法定耐用年数の1.5倍で計算しました。鉄筋コンクリート住宅は47年なので70年、旧定額法の償却率0.015。建物1,600万円×0.9×0.015×22年=475万円。貸し始めてからは業務用として47年の償却率0.022を使い、1,600万円×0.9×0.022=年31.7万円、10年で317万円としました。
譲渡費用: 国税庁No.3255にある「土地や建物を売るために支払った仲介手数料」「印紙税で売主が負担したもの」を見込みました。仲介手数料は上限(3%+6万円)に消費税を加えて計算。なお修繕費や固定資産税は譲渡費用になりません。
賃貸管理の登録制度: 自己所有物件の管理を除き200戸以上を管理する業者には、賃貸住宅管理業の登録が義務づけられています。委託先を選ぶときは登録の有無を確認してください。
税の個別判断: 控除の適用可否、損益通算の範囲、届出の期限などは、物件と所有者の状況で結論が変わります。最終判断は税理士・司法書士にお願いしてください。
出典
- No.3302 マイホームを売ったときの特例(国税庁) 2026-10-02 閲覧
- No.3208 長期譲渡所得の税額の計算(国税庁) 2026-10-02 閲覧
- No.3211 短期譲渡所得の税額の計算(国税庁) 2026-10-02 閲覧
- No.3252 取得費となるもの(国税庁) 2026-10-02 閲覧
- No.3255 譲渡費用となるもの(国税庁) 2026-10-02 閲覧
- No.1370 不動産収入を受け取ったとき(不動産所得)(国税庁) 2026-10-02 閲覧
- No.2109 新築家屋等を非業務用から業務用に転用した場合の減価償却(国税庁) 2026-10-02 閲覧
- No.1234 転勤と住宅借入金等特別控除等(国税庁) 2026-10-02 閲覧
- 「原状回復をめぐるトラブルとガイドライン」について(国土交通省) 2026-10-02 閲覧
- 定期建物賃貸借 Q&A(国土交通省) 2026-10-02 閲覧
- 不動産価格指数(令和7年9月・令和7年第3四半期分)を公表(国土交通省) 2026-10-02 閲覧
- 高経年マンションに居住する70歳以上の世帯主が半数以上に(令和5年度マンション総合調査結果)(国土交通省) 2026-10-02 閲覧
- 「住宅取得時に購入した耐久消費財の金額」などについて新たに調査しました!(令和6年度住宅市場動向調査)(国土交通省) 2026-10-02 閲覧
- 不動産情報ライブラリ(国土交通省) 2026-10-02 閲覧
- 賃貸住宅の原状回復トラブルにご注意!(2026年2月17日公表)(国民生活センター) 2026-10-02 閲覧
- 修繕積立金とは(国交省ガイドラインの㎡単価の目安を掲載)(横浜市) 2026-10-02 閲覧
- 返済中に融資住宅を賃貸にしてもいいですか。(フラット35 よくある質問)(住宅金融支援機構) 2026-10-02 閲覧
- 媒介業務の報酬(売買の媒介報酬の上限)(公益社団法人 全日本不動産協会) 2026-10-02 閲覧
- 転勤で持ち家を6年間空けた人の回答「手数料は賃料の5%、その他契約時1ヵ月分、広告料などを支払いました」(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-10-02 閲覧
- 転勤になった場合、家をどうするか考えています(Yahoo!不動産 知恵袋)(Yahoo!不動産) 2026-10-02 閲覧